El almacenamiento batirá récord en 2026 con 188 GW nuevos y China, EE UU y Australia acaparan el 62%
El mercado mundial del almacenamiento de energía volverá a batir récords en 2026, con la incorporación de 188 gigavatios (GW) de potencia y 535 gigavatios-hora (GWh) de capacidad, según las últimas previsiones de BloombergNEF. El crecimiento interanual será del 45% en gigavatios y marcará el preludio de otro máximo en 2027, cuando las nuevas instalaciones superarán los 200 GW.
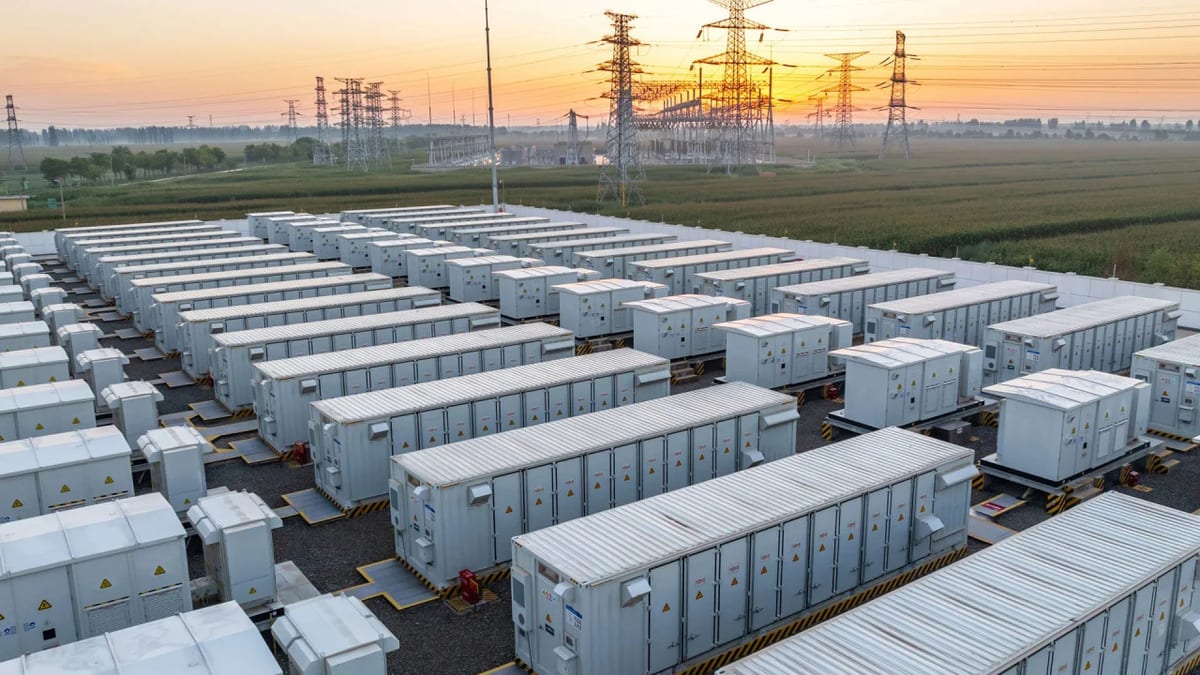
China, Estados Unidos y Australia concentran el 62% de las nuevas instalaciones
BloombergNEF, en su último informe de previsiones, señala que China, Estados Unidos y Australia concentrarán el 62% de las nuevas instalaciones de almacenamiento en 2026. El comportamiento de China es especialmente destacado, dado que el año pasado se eliminó una importante política que obligaba a incorporar almacenamiento a los nuevos proyectos de energías renovables, lo que generó incertidumbre en el mercado durante este año.
Sin embargo, nuevas medidas de apoyo están reforzando el liderazgo del país: la obligación de garantizar una mayor estabilidad del suministro en proyectos solares y eólicos independientes y la renovación del objetivo de desplegar 300 GW de almacenamiento para 2030. Estados Unidos, por su parte, mantiene un ritmo elevado gracias a la continuidad de los incentivos fiscales y a la creciente demanda de sistemas de almacenamiento en las propias instalaciones de los centros de datos.
Australia casi duplicará su capacidad anual añadida este año, contribuyendo al crecimiento récord. India, por su parte, avanza a un ritmo muy superior al de otros mercados comparables: las nuevas instalaciones anuales impulsadas por licitaciones superarán los 6 GW este año, frente a los pocos cientos de megavatios registrados en 2025. Es decir, multiplicará por 26 la capacidad instalada respecto al año anterior.
Europa se amplía: Bulgaria, Rumanía, Polonia, Francia, Grecia, Países Bajos y Ucrania alcanzan el gigavatio
En el continente europeo, además de los mercados que encabezaron las nuevas instalaciones el año pasado (Reino Unido, Alemania e Italia), numerosos países alcanzarán este año un volumen de nuevas incorporaciones del orden de los gigavatios. La lista incluye Bulgaria, Rumanía, Polonia, Francia, Grecia, Países Bajos y Ucrania, según BloombergNEF.
De cara a 2036, el crecimiento se desplazará progresivamente hacia regiones emergentes como América Latina, África subsahariana, el sudeste asiático y otros países europeos. En el horizonte más cercano, España, Emiratos Árabes Unidos, Chile y Japón acelerarán sus instalaciones, respaldados por las condiciones de sus mercados eléctricos, la diversificación de las fuentes de ingresos y las compras promovidas por las empresas de servicios públicos.
En conjunto, el mercado mundial superó el hito de 100 GW de instalaciones anuales en 2025. BloombergNEF prevé que las nuevas instalaciones anuales mundiales crezcan un 11% interanual en 2027, hasta los 209 GW de potencia y los 638 GWh de capacidad, a medida que el despliegue se extienda más allá de los principales mercados actuales.
Las baterías de sodio ganan interés pero el litio seguirá dominando
Las baterías de iones de sodio están despertando un interés creciente ante el reciente encarecimiento de los materiales utilizados en las baterías de litio-ferrofosfato (LFP). Los sistemas de almacenamiento basados en sodio presentan un menor riesgo de incendio y pueden funcionar en un amplio intervalo de temperaturas, lo que reduce la necesidad de refrigeración líquida y el consumo energético de los equipos auxiliares.
Sin embargo, la limitada escala de fabricación y las dificultades para competir en costes siguen frenando la adopción de las baterías de sodio y de otras tecnologías de almacenamiento de larga duración que no utilizan litio. Durante la próxima década, se espera que la química LFP siga siendo la predominante en el almacenamiento energético, gracias a su competitividad en costes, su larga vida útil en ciclos de carga y descarga y el dominio que ejerce en la cadena de suministro.
Las cadenas de suministro se reconfiguran ante el proteccionismo y los fabricantes chinos buscan nuevos mercados
El informe de BloombergNEF subraya que las políticas proteccionistas están transformando las cadenas de suministro regionales de sistemas de almacenamiento con baterías. Cada vez más países someten las cadenas de suministro a un escrutinio más estricto e imponen mayores requisitos de producción local, lo que dificulta la entrada de proveedores chinos de equipos en determinados mercados.
Estados Unidos encabeza esta tendencia mediante aranceles e incentivos destinados a impulsar la fabricación nacional de sistemas de almacenamiento con baterías y su utilización en proyectos energéticos. Además, restringe el uso de equipos que dependen de cadenas de suministro vinculadas a China. Las preocupaciones relacionadas con la ciberseguridad y la protección de las cadenas de suministro también están orientando las políticas de la Unión Europea y Japón.
Corea del Sur, India y Brasil también han adoptado medidas proteccionistas, aunque sus requisitos son menos estrictos que los de Estados Unidos. Ante estas barreras, los fabricantes chinos están dirigiendo su actividad hacia mercados con menos restricciones, como Oriente Medio, América Latina y África subsahariana.
El almacenamiento junto a plantas solares se consolida como motor del mercado
A escala mundial, cada vez ganan más terreno las instalaciones de almacenamiento situadas junto a proyectos de energías renovables, especialmente plantas solares. A finales de 2025, los proyectos de almacenamiento asociados a instalaciones solares sumaban hasta 69 GW de potencia y 196 GWh de capacidad, vinculados a 299 GW de energía solar instalada, según los datos recogidos por BloombergNEF.
El aumento de los vertidos de electricidad solar —cuando la producción renovable supera la capacidad de absorción de la red o la demanda— y la canibalización de precios en mercados clave, como Estados Unidos, Australia y Chile, siguen impulsando nuevas instalaciones de almacenamiento. Aunque China ha dejado atrás una normativa que exigía instalar baterías junto a los proyectos de energías renovables, otros nueve países, entre ellos India, México y Filipinas, han implantado obligaciones regulatorias o requisitos vinculados a las subastas.
Las perspectivas apuntan a que el despliegue de proyectos que combinan energías renovables y almacenamiento seguirá siendo sólido durante los próximos años. La capacidad acumulada de almacenamiento se multiplicará por diez hasta alcanzar los 3 teravatios (TW) o los 11 teravatios-hora (TWh) en 2036, en comparación con los niveles de 2025.
Sigue leyendo
- renovablesEl desajuste entre generación y demanda lastra el valor real de las renovables, según expertos
- renovablesLa patronal eólica pide a Castilla y León retirar el nuevo canon: "genera inseguridad jurídica" y eleva la carga un 11%
- renovablesJinko Solar presenta un panel negro de 510 W para tejados residenciales de alta gama con eficiencia récord del 25,52%
- renovablesAlemania detalla su plan para 70 GW eólicos marinos en 2045 y el sector pide mejores condiciones de inversión