Canadá acelera su carrera por el GNL asiático: la FID de LNG Canada Fase 2 dispara sus aspiraciones a 100 MTPA de Mark Carney
La decisión final de inversión (FID) para la Fase 2 de LNG Canada, adoptada en septiembre de 2026, convierte al país en un aspirante serio a captar la creciente demanda asiática de gas natural licuado (GNL) con menores emisiones. La expansión duplicará la capacidad de la planta hasta los 28 millones de toneladas anuales (MTPA), un paso clave en la estrategia del primer ministro Mark Carney para convertir a Canadá en una 'superpotencia energética' con 100 MTPA de exportación. Así lo analiza un informe técnico de PETRONAS y Wood Mackenzie, que advierte de que la ventaja de recursos del país es real, pero su éxito dependerá de la competitividad de costes y de la ejecución de los proyectos frente a una competencia global acelerada.
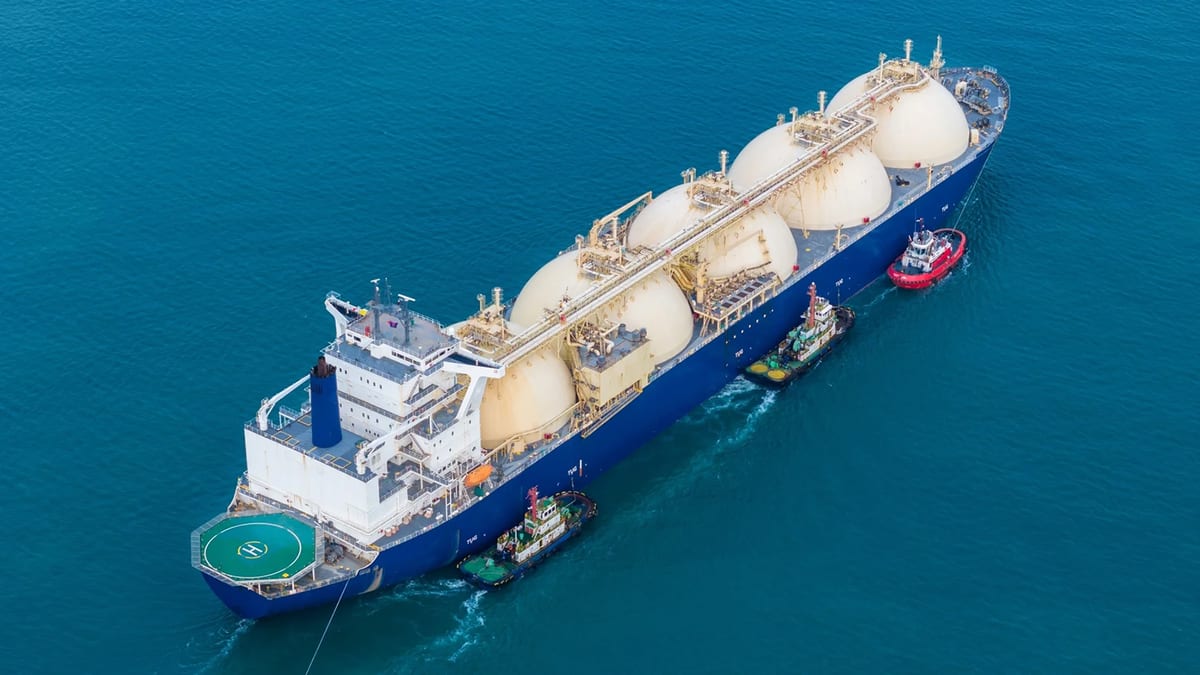
La apuesta canadiense: de 28 a 33 MTPA en esta década
La FID de la Fase 2 de LNG Canada, tomada en septiembre de 2026, supone un punto de inflexión para la industria del gas natural licuado del país. La ampliación duplicará la capacidad de la instalación hasta los 28 MTPA, consolidando la posición de la planta ubicada en la costa oeste como uno de los mayores proyectos de GNL del mundo.
A esta expansión se suman los proyectos Woodfibre y Cedar LNG, actualmente en construcción, con lo que Canadá aspira a exportar un total de 33 MTPA de GNL antes de que termine esta década. Esta cifra se queda aún lejos de la ambición anunciada por el primer ministro Mark Carney, que pretende alcanzar una capacidad de exportación de 100 MTPA en el marco de su estrategia para convertir al país en una 'superpotencia energética'.
El gasoducto que alimenta la planta es propiedad de TC Energy y sus socios, que se encargan asimismo de su operación. En paralelo, el proyecto Ksi Lisims LNG, impulsado por la nación indígena nisga'a, la compañía Western LNG y el consorcio de productores de gas Rockies LNG, continúa avanzando hacia su propia decisión final de inversión.
Por qué Asia mira a Canadá: diversificación y menores emisiones
El interés asiático por el GNL canadiense no es casual. Las repetidas perturbaciones geopolíticas han puesto de manifiesto los riesgos de depender de un número reducido de fuentes de suministro, lo que ha llevado a los compradores de la región a revisar sus estrategias de aprovisionamiento a largo plazo. La diversificación del suministro, por zonas geográficas, contrapartes comerciales e intensidad de carbono, se ha convertido en prioridad estratégica para gobiernos, empresas de servicios públicos y compradores.
"Para los compradores asiáticos, Canadá ofrece algo cada vez menos habitual en los mercados mundiales de GNL: una combinación de recursos a gran escala, acceso a la cuenca del Pacífico y rutas marítimas cortas", afirmó Joshua Ngu, vicepresidente para Asia-Pacífico de Wood Mackenzie. Sin embargo, matizó: "Los compradores también comparan los costes, los plazos y los riesgos de ejecución con otras alternativas que ya se encuentran en una fase de desarrollo más avanzada", por lo que la ventaja canadiense "dependerá de su competitividad, su capacidad de ejecución y la entrega puntual de los proyectos".
Según Wood Mackenzie, se prevé que la demanda asiática de GNL se duplique desde los aproximadamente 260 MTPA actuales hasta cerca de 500 MTPA en 2060. Una parte significativa de esa demanda futura todavía no está cubierta por contratos, lo que abre oportunidades para nuevos proveedores. Se espera que Asia meridional y el sudeste asiático concentren buena parte del crecimiento, aunque son mercados muy sensibles a los precios, con capacidad limitada para asumir costes energéticos elevados.
Competencia global y los cuatro retos para Canadá
La ventana de oportunidad para Canadá no estará abierta indefinidamente. La competencia mundial por atraer inversiones en el sector del GNL se acelera, y un número creciente de proyectos pugna por captar un capital escaso. Solo en 2026, los proyectos estadounidenses CP2 LNG, Commonwealth LNG y Delfin FLNG 1 alcanzaron la decisión final de inversión, mientras otras iniciativas en África, Australia y América Latina avanzan hacia su aprobación definitiva.
El informe de PETRONAS y Wood Mackenzie identifica cuatro prioridades para que los proyectos canadienses reduzcan riesgos y atraigan el capital necesario. La primera es mejorar la competitividad de costes: los elevados costes laborales, las necesidades de infraestructura y la escasez de mano de obra cualificada amenazan con situar al GNL canadiense en desventaja.
La segunda prioridad es reforzar la certidumbre regulatoria, con procedimientos de autorización previsibles y sujetos a plazos definidos. La tercera pasa por desarrollar soluciones de financiación innovadora, incluidos mecanismos respaldados por el Gobierno, instrumentos de mejora crediticia y colaboraciones público-privadas. La cuarta prioridad consiste en intensificar la cooperación entre gobiernos, ya que las relaciones de suministro a largo plazo se construyen también a través de alianzas estratégicas y diplomacia energética.
"La ventaja de Canadá en términos de recursos es considerable, pero su éxito dependerá, en última instancia, de su capacidad para transformar esa ventaja en proyectos competitivos, financiables y ejecutables", concluyó Ngu. Las decisiones de inversión y contratación que se adopten durante los próximos tres a cinco años contribuirán a definir la estructura del suministro asiático de GNL durante las próximas décadas.
Sigue leyendo
- energiaLa OPEP+ congela su producción en octubre y aplaza el pulso por las cuotas de 2027
- energiaEl Brent cae a 87,84 dólares por tercera sesión consecutiva ante el optimismo sobre un corredor en Ormuz
- energiaEspaña negocia con los centros de datos mientras avanza la norma del 80% renovable
- renovablesLa eólica marina británica choca con la red: sin conexiones ágiles, el despliegue no se ejecuta