AleaSoft anticipa un 2027 de alta volatilidad: la electricidad dependerá del gas, el GNL y unas reservas al límite
La consultora energética AleaSoft Energy Forecasting advierte de que 2027 será un año en el que la volatilidad, más que el precio medio, marcará los mercados eléctricos europeos. Con inventarios de gas más bajos, reservas estratégicas parcialmente utilizadas y un escenario geopolítico incierto, la capacidad de respuesta ante nuevos imprevistos se ha reducido, y el precio de la electricidad dependerá cada vez más del gas y del GNL.
Un sistema con menos margen para absorber imprevistos
El análisis de AleaSoft sostiene que el sistema energético mundial podrá disponer de suficiente energía en 2027, pero también sufrirá episodios de precios elevados. La clave no es cuánto petróleo o gas puede producir el mundo, sino cuánto margen existe para reaccionar ante una interrupción temporal. Inventarios más bajos, reservas estratégicas utilizadas y un escenario geopolítico incierto han reducido esa capacidad de respuesta.
El estrecho de Ormuz es el ejemplo más evidente: cualquier tensión prolongada afecta a los flujos mundiales de petróleo y GNL, y aunque no llegue a cerrarse por completo, un tránsito más difícil encarece el transporte y los seguros. AleaSoft recuerda que el 2 de octubre el G7 acordó liberar hasta 100 millones de barriles de petróleo y diésel a través de la Agencia Internacional de la Energía, una decisión que contiene el problema actual pero reduce la capacidad para responder al siguiente. La reconstrucción de los inventarios será además una fuente de demanda futura que podría mantener el mercado tensionado.
El escenario bajista también existe, pero la volatilidad es el riesgo
No todo es alcista. El último Short-Term Energy Outlook de la Energy Information Administration (EIA) de Estados Unidos, publicado el 6 de octubre, sitúa el precio medio del Brent en torno a 84 dólares por barril en 2027, frente a los 96 dólares previstos para 2026. La misma previsión espera que la producción estadounidense de petróleo alcance aproximadamente 14,3 millones de barriles diarios en 2027, frente a 13,9 millones en 2026. También existe capacidad para que aumente la producción en otros países y para que se recuperen progresivamente parte de las exportaciones afectadas por los conflictos actuales.
Sin embargo, AleaSoft subraya que la cuestión relevante no es únicamente el precio medio anual, sino qué ocurre alrededor de esa media. Un mercado con menos inventarios disponibles y menos capacidad de reacción puede experimentar movimientos de precios mucho más bruscos cuando aparece una nueva interrupción. Ese cambio en el perfil de riesgo es probablemente más importante que intentar anticipar si el Brent promediará 80, 90 o 100 dólares por barril.
China sigue siendo una de las mayores incógnitas para 2027. Una recuperación más sólida de su economía incrementaría su demanda de petróleo, gas y materias primas, y en un entorno geopolítico incierto tendría incentivos para mantener inventarios elevados y diversificar sus fuentes de suministro. Ese doble impacto podría generar una competencia por el suministro superior a la que sugerirían únicamente las cifras de crecimiento económico.
Europa, más expuesta al GNL
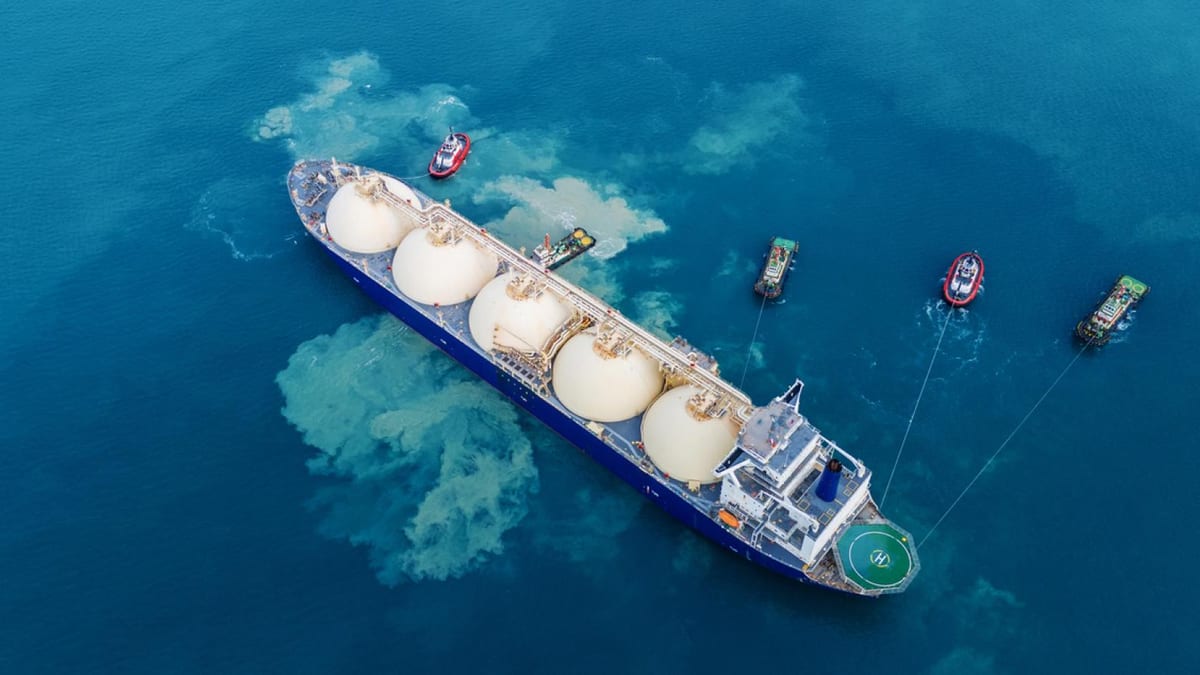
Desde la perspectiva europea, el elemento más importante para 2027 probablemente no sea directamente el petróleo, sino el gas. Durante los últimos años, Europa ha reducido drásticamente su dependencia del gas ruso y ha sustituido gran parte de esos volúmenes por GNL. El sistema energético europeo es ahora más diversificado, pero también está más conectado con el mercado mundial de GNL y compite directamente con Asia por los cargamentos disponibles.
En septiembre, Europa recibió el 54% de las exportaciones estadounidenses de GNL, según datos preliminares de LSEG (London Stock Exchange Group), una muestra de la importancia que ha adquirido Estados Unidos para la seguridad energética europea. El invierno 2026-2027 será por ello determinante: un invierno suave permitiría llegar a la primavera con niveles de almacenamiento relativamente cómodos, mientras que un invierno frío obligaría a una fuerte campaña de compras durante la primavera y el verano para reconstruir las reservas antes del siguiente invierno. Si en ese momento también aumenta la demanda asiática, el precio del gas podría volver a experimentar fuertes tensiones.
Gas y renovables: el doble perfil de precios en España
La transmisión de los precios del gas hacia los mercados eléctricos europeos es directa: Ormuz y los mercados internacionales de GNL afectan al precio del gas, el gas afecta al coste de los ciclos combinados y los ciclos combinados continúan marcando el precio marginal de la electricidad durante muchas horas. Sin embargo, la consecuencia no tiene por qué ser un aumento uniforme del precio de la electricidad.
La creciente penetración de la fotovoltaica y la eólica está transformando el perfil de los precios horarios. En España habrá cada vez más horas con mucha producción renovable y precios bajos, especialmente durante las horas solares. Pero seguirá habiendo otras horas en las que las tecnologías gestionables, entre ellas los ciclos combinados, sean necesarias para cubrir la demanda, y si los precios del gas son elevados, esas horas pueden registrar precios considerablemente superiores.
Pueden coexistir así dos fenómenos aparentemente contradictorios: más horas de electricidad con precios muy bajos y un mercado eléctrico con una elevada volatilidad de precios. Esta evolución tiene consecuencias importantes para productores, consumidores e inversores. Para una planta fotovoltaica ya no basta con conocer la evolución del precio medio del mercado, importa especialmente su precio capturado. Para un gran consumidor no es suficiente prever el coste medio anual de la electricidad, importa cuándo consume y cuál es el precio durante esas horas. Y para una batería, el elemento fundamental es precisamente la diferencia entre el valor de la electricidad en distintos momentos.
Menos certezas y más necesidad de escenarios
AleaSoft concluye que resulta muy difícil anticipar hoy cuál será el precio medio del petróleo, el gas o la electricidad durante todo 2027. Existen fuerzas relevantes en ambas direcciones. Por el lado bajista están el aumento potencial de la producción mundial, la recuperación de las infraestructuras afectadas, el crecimiento de las renovables y una eventual normalización geopolítica. Por el lado alcista están los bajos inventarios, la necesidad de reconstruir las reservas, las incertidumbres en Oriente Medio, una posible recuperación de la demanda asiática y la creciente competencia mundial por el GNL.
Por eso, el concepto más importante para 2027 probablemente no sea el precio, sino la volatilidad. En este contexto, trabajar exclusivamente con un escenario central resulta cada vez menos útil. Productores, grandes consumidores, desarrolladores, fondos y entidades financieras necesitan conocer el escenario esperado y, además, qué puede ocurrir si cambian los precios del gas, la demanda, la producción renovable o las condiciones geopolíticas.
Durante muchos años, el objetivo principal de la transición energética fue producir electricidad renovable con precios cada vez más bajos. Ahora el reto es también disponer de esa electricidad cuando se necesita, y el valor estará cada vez más en poder almacenarla, gestionarla y entregarla en el momento adecuado. Ante este escenario, las decisiones de compra, venta, cobertura e inversión requieren previsiones coherentes en todos los horizontes temporales y un análisis de riesgos basado en escenarios.
Sigue leyendo
- electricidadLa prima récord del crudo Johan Sverdrup dispara a 7.100 millones el flujo de caja previsto para 2026
- electricidadLa deuda de Enel crece hasta 61.011 millones y el mercado cuestiona su estrategia de recompra de acciones
- electricidadLa primera subasta de cogeneración ultima su diseño con la flexibilidad como eje y el sector pendiente del calendario
- electricidadEl gas y el CO2 disparan los precios eléctricos europeos a máximos de varios años en el tercer trimestre