La prima récord del crudo Johan Sverdrup dispara a 7.100 millones el flujo de caja previsto para 2026
La suspensión del oleoducto East-West de Arabia Saudí ha llevado al crudo del yacimiento noruego Johan Sverdrup a una prima récord de 24 dólares por barril sobre el Brent, frente al descuento habitual del 3% con el que se comercializaba. Según un análisis de Wood Mackenzie, el repunte podría elevar el flujo de caja conjunto del yacimiento hasta los 7.100 millones de dólares en 2026, frente a los 500 millones previstos a comienzos de año.
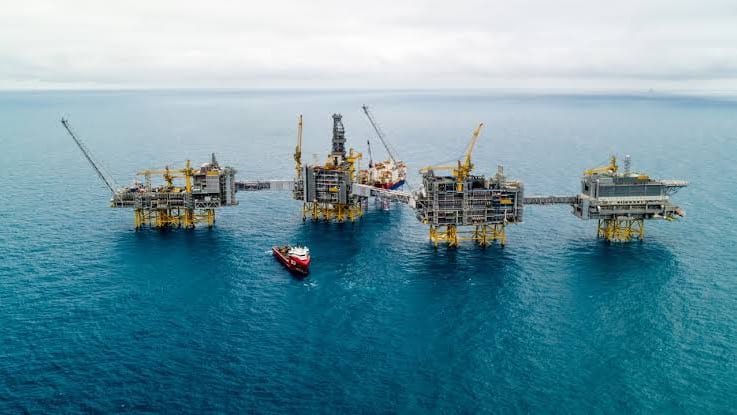
La interrupción saudí redirige la demanda europea hacia el mar del Norte
La suspensión del oleoducto East-West de Arabia Saudí está tensionando el mercado europeo de crudos medios y amargos, cuyos precios han superado los 140 dólares por barril. Ante la escasez de suministro, las refinerías europeas, entre ellas la polaca Orlen, esperan alteraciones en los cargamentos saudíes previstos para octubre y han buscado alternativas.
El crudo del yacimiento Johan Sverdrup, con un contenido de azufre del 0,8%, se ha convertido en el sustituto natural de esos barriles. La presión compradora ha disparado su cotización hasta una prima récord de 24 dólares por barril sobre el Brent, según datos de precios FOB Mongstad procedentes de Argus Media recogidos en el análisis de Wood Mackenzie.
Del descuento del 3% al escenario de 7.100 millones de dólares
El análisis de Wood Mackenzie, basado en datos de producción del yacimiento y en sus hipótesis de precios, muestra un cambio brusco respecto a las previsiones de comienzos de año. A principios de 2026, con un Brent medio de 62,90 dólares por barril y un descuento del 3% para el crudo del yacimiento, el flujo de caja conjunto se estimaba en solo 500 millones de dólares.
Con el escenario de precios del tercer trimestre, que contempla un Brent de 85 dólares por barril, el flujo de caja ascendería a 3.600 millones. Si los precios actuales se mantienen hasta final de año y el promedio anual alcanza los 111,50 dólares por barril, la cifra podría elevarse hasta 7.100 millones de dólares. Se trata de cifras brutas a nivel de yacimiento y antes de distribuciones.
Wood Mackenzie estima que cada dólar adicional por barril incrementa el flujo de caja en unos 130 millones de dólares. La consultora subraya que se trata de estimaciones propias no verificadas de forma independiente por el operador ni por sus socios.
Impacto fiscal en Noruega y protagonismo de Aker BP
El repunte de precios también tendrá un efecto notable en las arcas públicas noruegas. Wood Mackenzie calcula que los ingresos fiscales procedentes del yacimiento podrían situarse entre 3.000 y 4.000 millones de dólares por encima de la previsión de 12.000 millones realizada en el primer trimestre de 2026. Dado que aproximadamente la mitad de los impuestos se abona al año siguiente, los ingresos del Estado noruego en 2027 también podrían verse impulsados.
Estas cifras no incluyen los beneficios que el Estado obtiene a través de la participación directa del 16,94% de Petoro ni de su participación del 67% en Equinor. Entre los socios cotizados, el giro es especialmente significativo para Aker BP, que posee una participación del 31,72%. Los compromisos de inversión asociados al desarrollo de Yggdrasil habían llevado a prever un flujo de caja ligeramente negativo para 2026; con los precios actuales, Wood Mackenzie estima que podría registrar un flujo neto de caja positivo de 1.500 millones de dólares.
Producción por encima de lo previsto y papel estructural en el suministro europeo
El comportamiento de la producción también contribuye a mejorar las perspectivas. Durante el primer semestre de 2026, Johan Sverdrup produjo una media de 690.000 barriles equivalentes de petróleo al día (kboe/d), un 12% más que la previsión base de Wood Mackenzie, situada en 616.000 barriles diarios. La producción estaba inicialmente llamada a caer entre un 10% y un 20% durante el año, pero si la tendencia se mantiene, la producción anual podría terminar un 4% por encima de las estimaciones actuales, con una caída interanual del 12% frente al 15% previsto.
Ese mejor comportamiento productivo podría añadir entre 500 y 1.000 millones de dólares adicionales al flujo de caja. En 2024, el 93% de la producción del yacimiento se exportó a compradores europeos. Alemania (163.000 barriles diarios), Polonia (152.000) y Finlandia (108.000) concentraron más de la mitad de los volúmenes totales, con Bélgica, Lituania y Reino Unido completando los seis principales destinos.
La coincidencia entre los principales mercados compradores de Johan Sverdrup y los países europeos más expuestos a las interrupciones de los cargamentos saudíes explica por qué el crudo noruego se ha convertido en la primera alternativa del mercado. Según Ross McGavin, analista sénior de Wood Mackenzie, "las cifras son claras, pero también lo es su carácter condicional". La consultora concluye que la resistencia de su producción y su integración con las cadenas de suministro europeas han convertido al yacimiento en la alternativa de referencia del continente cuando se interrumpe el suministro procedente del norte de África o de Oriente Medio, un papel que difícilmente perderá relevancia.
Sigue leyendo
- electricidadAleaSoft anticipa un 2027 de alta volatilidad: la electricidad dependerá del gas, el GNL y unas reservas al límite
- electricidadLa deuda de Enel crece hasta 61.011 millones y el mercado cuestiona su estrategia de recompra de acciones
- electricidadLa primera subasta de cogeneración ultima su diseño con la flexibilidad como eje y el sector pendiente del calendario
- electricidadEl gas y el CO2 disparan los precios eléctricos europeos a máximos de varios años en el tercer trimestre