Drax eleva su previsión de Ebitda para 2026 tras integrar 0,9 GW renovables y 2 GW en baterías
La eléctrica británica Drax ha elevado sus estimaciones de Ebitda ajustado para el conjunto de 2026, situándolas en el límite superior del rango previsto por los analistas, gracias a la integración de Bluefield Solar Income Fund (BSIF) y a los mayores ingresos por servicios complementarios. La compañía, que completó la adquisición de BSIF, suma así 0,9 gigavatios (GW) renovables operativos y una cartera de proyectos de 2,9 GW, de los que 2 GW corresponden a almacenamiento con baterías.
El mercado premia la mejora de guidas, pero pide más en centros de datos
Las acciones de Drax abrieron la sesión de ayer con una subida del 3% tras el anuncio, aunque media hora después el avance se moderó hasta converger con la moderada subida del sector. Según la información publicada por El Periódico de la Energía, los inversores echaron en falta más avances en la estrategia de la compañía para acercarse a los promotores de centros de datos, un segmento de demanda creciente que busca suministro firme y flexible.
El consejero delegado de Drax Group, Will Gardiner, atribuyó la mejora de expectativas a la "fuerte demanda de generación flexible para equilibrar el sistema eléctrico británico durante el verano", así como a la primera consolidación de BSIF. "Los activos de generación han contribuido a satisfacer la demanda eléctrica durante la ola de calor estival, aumentando o reduciendo la producción según fuera necesario para ayudar a equilibrar el sistema", explicó Gardiner.
La reacción del mercado refleja una valoración positiva de la operación, pero también la cautela ante un plan de crecimiento que aún no detalla cómo aprovechará el tirón de los centros de datos, uno de los focos de la demanda eléctrica en el Reino Unido.
BSIF aporta 0,9 GW operativos y una cartera de 2,9 GW, con 2 GW en baterías
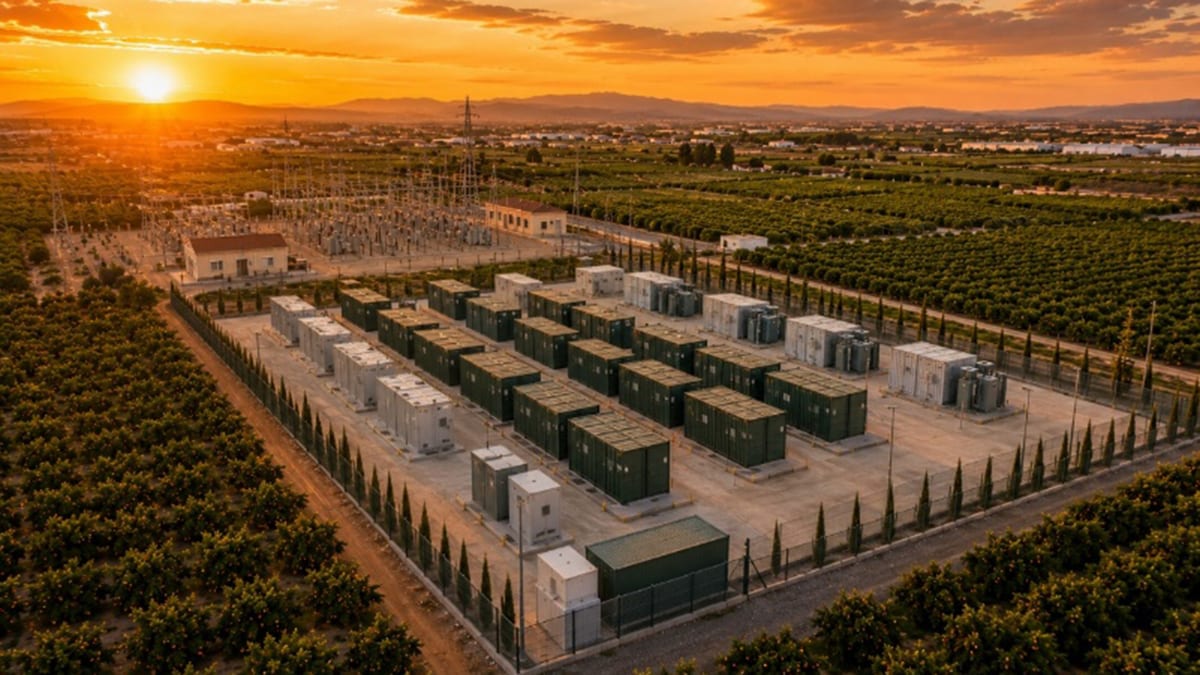
La adquisición de BSIF, que Drax ha finalizado con éxito, incorpora al grupo 0,9 GW de capacidad solar y eólica operativa. Además, la cartera de proyectos adquirida alcanza los 2,9 GW, de los que 2 GW corresponden a sistemas de almacenamiento de energía en baterías y unos 0,9 GW a solar. De estos proyectos solares, 0,5 GW ya tienen firmados contratos por diferencia con precios de entre 69 y 74 libras por megavatio hora (MWh) por un plazo de entre 15 y 20 años, sin incluir la inflación. Unos 0,2 GW podrían entrar en servicio en 2028.
Con esta operación, Drax eleva su capacidad total de generación hasta 6,1 GW, sumando a sus activos de biomasa y generación flexible la nueva capacidad renovable. El grupo ha reorganizado sus negocios y ha creado una división dedicada a renovables, donde se integrarán los activos de BSIF y la propia cartera de la compañía. Drax estudia además comprar más activos a los gestores de Bluefield Partners LLP, por lo que esta división podría crecer más rápido mediante adquisiciones y desarrollo orgánico.
La compra permite a Drax presentar a los inversores, por primera vez en años, oportunidades de crecimiento más allá de sus negocios tradicionales. El 23 de noviembre de 2026, el grupo tiene previsto celebrar una Jornada de Mercados de Capitales en la que ofrecerá más detalles sobre sus planes de crecimiento hasta 2030.
Sinergias, inversiones y el giro hacia la diversificación tecnológica
Drax prevé obtener sinergias relevantes de la integración de BSIF, tanto en ingresos como en costes. Por el lado de los ingresos, el grupo mejorará la gestión de sus posiciones de potencia contratada y accederá mejor al mercado. Drax ya presta servicios de acceso al mercado para unos 2.000 pequeños activos renovables con una capacidad aproximada de 0,8 GW, un negocio integrado en su división de Soluciones Energéticas que genera un Ebitda de entre 5 y 10 millones de libras anuales. Con la cartera de BSIF, Drax gestionará el doble de potencia.
En cuanto a costes, las sinergias incluyen el ahorro por la exclusión de la cotización de BSIF en la Bolsa de Londres y la reducción de gastos de gestión al utilizar la plataforma de Drax. La compañía mantiene de momento sus perspectivas de inversión para 2026, de entre 210 y 250 millones de libras, incluida la cartera de BSIF, aunque la decisión de desarrollar nueva capacidad solar podría incrementar la inversión este año.
La diversificación de Drax hacia renovables y almacenamiento sigue la senda común en el sector eléctrico europeo, pero la reducida base de activos de la compañía da más dimensión a su potencial de crecimiento. La operación supone un giro respecto a proyectos previos, como la planta de bioenergía con captura de carbono (BECCS) o la expansión de la fabricación de pellets en EE.UU., que no contaron con apoyo gubernamental suficiente.
El plan gubernamental Clean Power 2030 estima que el mercado eléctrico británico podría necesitar entre 28 y 36 GW adicionales de flexibilidad de corta duración comparado con los niveles de 2023. Los mecanismos de mercado a corto plazo, como los servicios complementarios, están atrayendo capital privado para construir baterías, una tendencia en la que Drax se ha posicionado con la compra de BSIF.
Sigue leyendo
- renovablesEl borrador de la RED IV apunta a menos obligaciones para el hidrógeno y más margen para los biocombustibles
- renovablesLa presa de Los Toranes plantea en Teruel una segunda vida más allá del derribo: energía, regadío y freno a incendios
- renovablesLos contratos PPA y el almacenamiento mueven 1.000 millones anuales en ahorro para las empresas españolas
- renovablesLa falta de técnicos cualificados amenaza el despliegue del biometano en España: sedigas y EOI lanzan la segunda edición de su programa ejecutivo