El desplome del GNL de Qatar abre un hueco de 5,8 millones de toneladas al mes que Argelia no puede cubrir sola
La declaración de fuerza mayor de QatarEnergy por los ataques a su planta de Ras Laffan ha reducido sus exportaciones de GNL en un 96% y ha dejado a Europa sin una parte central de su suministro. Con el estrecho de Ormuz bloqueado y la producción de otras regiones al límite, la UE afronta un invierno con los almacenamientos al 63% y un TTF que ya supera los 80 euros/MWh. Argelia, conectada por gasoducto con España e Italia, aparece como el recurso inmediato, aunque sin capacidad para cerrar la brecha.
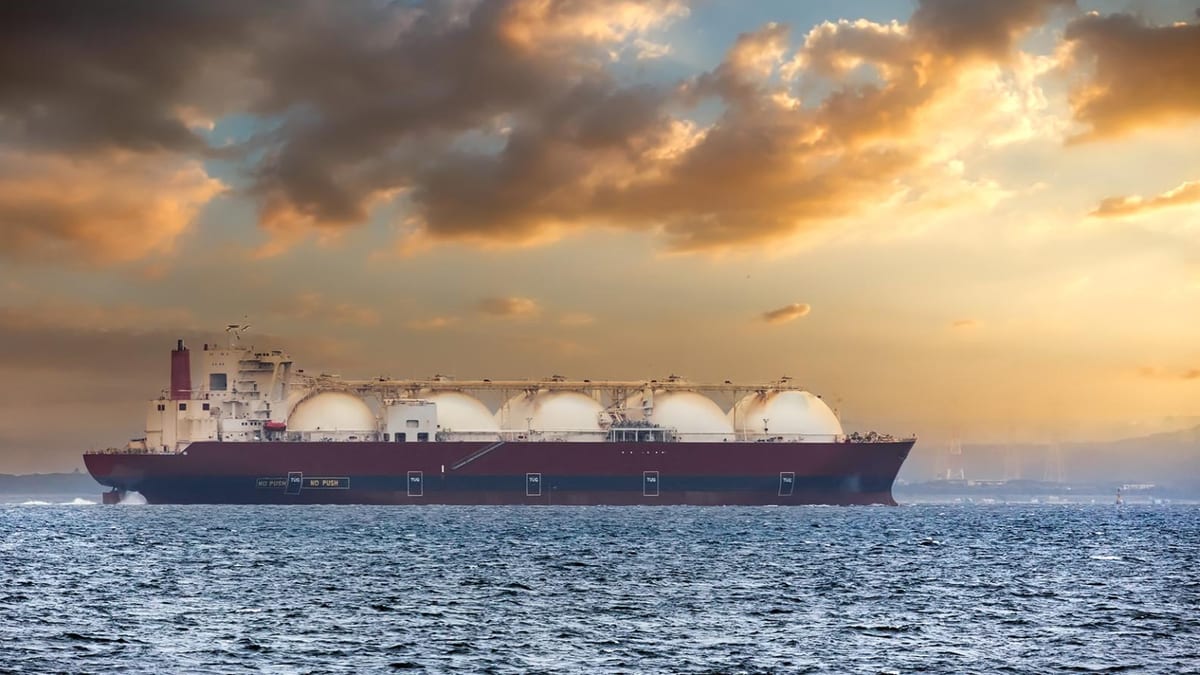
El 20% del comercio global de GNL, paralizado: qué ha pasado en Qatar
Los ataques contra Ras Laffan y el bloqueo del estrecho de Ormuz han dejado paralizado el 20% del comercio global de GNL, según recoge la información publicada por El Periódico de la Energía. QatarEnergy ha declarado fuerza mayor en sus contratos, muchos de ellos con clientes europeos, y estima que las reparaciones de los trenes 4 y 6, que suponían el 17% de la capacidad del país (unos 13 millones de toneladas anuales), llevarán entre tres y cinco años.
Las cifras del desplome son contundentes. En los seis meses posteriores al inicio de las hostilidades, Qatar despachó únicamente 18 cargamentos de GNL, frente a los 509 del mismo periodo del año anterior. Eso equivale a una caída del 96% en sus exportaciones y a unas pérdidas estimadas para QatarEnergy de 24.000 millones de dólares. Los contratos afectados por la fuerza mayor están valorados en 20.000 millones de dólares anuales.
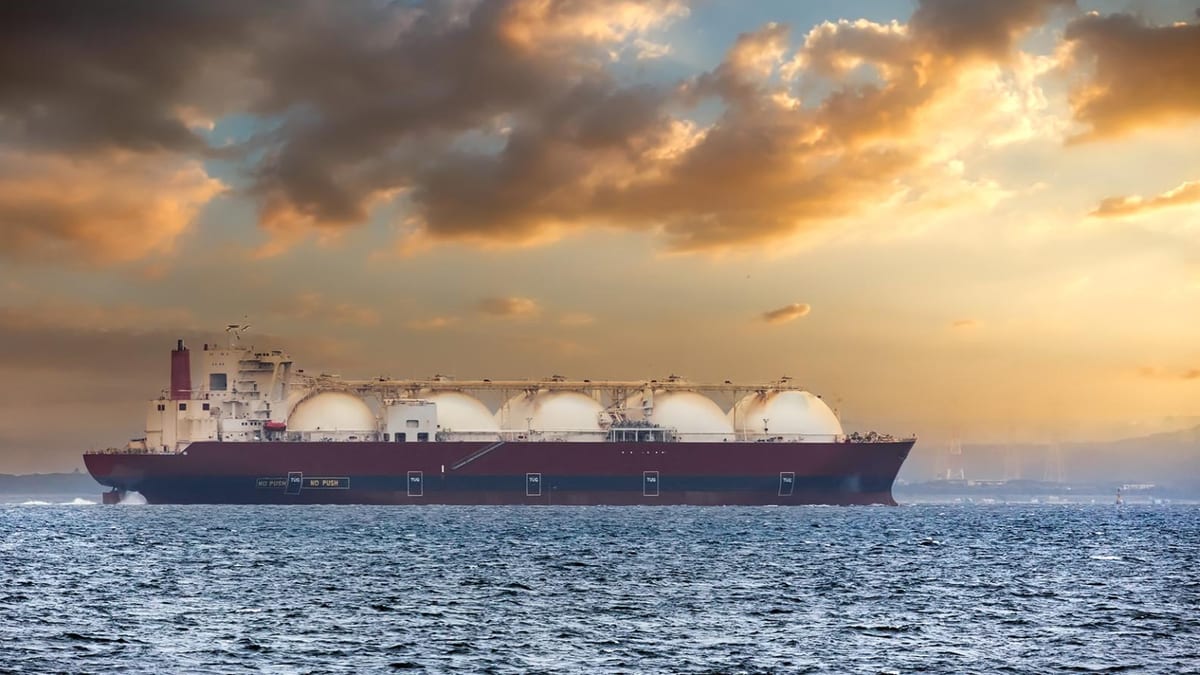
El crudo del Golfo tiene vías alternativas, como el trasvase de barco a barco o el desvío por oleoducto. El gas licuado, que viaja a 162 grados bajo cero, solo puede cargarse y descargarse en plantas fijas, lo que convierte a esas infraestructuras y a las rutas marítimas en puntos de vulnerabilidad sin solución logística. Arabia Saudí, por ejemplo, ha recurrido al trasvase de barco a barco frente a Sohar y Fujairah para seguir abasteciendo a las refinerías asiáticas.
El análisis de Kpler cifra en 5,8 millones de toneladas de GNL al mes el hueco de suministro en la cuenca atlántica, que es de donde bebe Europa. Estados Unidos, Australia, Nigeria o Trinidad trabajan ya al límite de su capacidad y podrían aportar no más de 2 millones adicionales.
La UE encara el invierno con almacenes al 63% y precios al alza
El impacto en los precios y en la seguridad de suministro europea es inmediato. El contrato de referencia TTF holandés ha registrado repuntes de más del 20% semanal, superando los 80 euros por megavatio-hora, y los futuros para 2027 se sitúan por encima de los 60 euros, el doble que antes del conflicto. Los importadores asiáticos pujan con agresividad por los cargamentos del Atlántico, lo que ha llevado el TTF a niveles cercanos a los 85 euros el MWh.
Los almacenamientos subterráneos europeos arrancaron la temporada de llenado al 63% de su capacidad, muy por debajo del promedio del 80% y lejos del 90% que exige la normativa comunitaria para el invierno. Con Ormuz bloqueado y sin el oleoducto Petroline operativo, muchos metaneros con GNL estadounidense ponen rumbo al Pacífico, donde los precios son más altos, y la UE se queda sin gas suficiente para completar sus reservas.
Washington aporta el 57,4% del GNL que importa la UE, una dependencia que la fuente consultada describe como expuesta a las "idas y venidas" de la administración estadounidense. Los exportadores estadounidenses operan a máxima capacidad y registran récords de 11,7 millones de toneladas mensuales, pero esa producción se dirige en parte al mercado asiático, donde se pagan precios más elevados.
Este sobrecoste por riesgo político ya está dentro de los contratos a largo plazo y del precio del transporte, restando competitividad a la industria europea y obligando a los gobiernos a pagar más por su seguridad energética.
Argelia y el Medgaz: el salvavidas inmediato, pero con límites claros
Ante esta brecha, Argelia aparece como el proveedor con mayor capacidad de abastecimiento inmediato para el sur de Europa, y España es su principal puerta de entrada. Por el Medgaz, el gasoducto que une Hassi R'Mel con Almería, entraron el año pasado 9,4 bcm, casi al límite de los 10,5 bcm que admite la infraestructura. Madrid ya negocia con Argel sumar entre 0,5 y 1 bcm adicionales optimizando las estaciones de compresión, sin necesidad de grandes inversiones.
Italia es otra entrada clave a través del Transmed, con un 30% de su consumo cubierto por gas argelino. El país transalpino es uno de los más afectados por el parón catarí: Edison tiene un contrato por 6.400 millones de metros cúbicos anuales, el 10% del consumo italiano, y ya ha sufrido la cancelación de hasta 29 cargamentos programados entre abril y noviembre de 2026.
Azerbaiyán intenta aumentar sus entregas por el corredor sudoriental, pero la capacidad adicional es limitada. La suma de la capacidad ociosa de otros exportadores y de las ampliaciones argelinas no cubre los 5,8 millones de toneladas mensuales que faltan en la cuenca atlántica.
A medio plazo, las reparaciones de Ras Laffan estimadas en tres a cinco años mantendrán el mercado tenso hasta que llegue la nueva capacidad norteamericana prevista para 2028. Mientras tanto, la UE se enfrenta a la necesidad de replantear su estrategia: la apuesta por el GNL como alternativa a los gasoductos rusos ha mostrado su fragilidad ante crisis geopolíticas en rutas marítimas clave.
La fuente consultada concluye que apostar por vecinos conectados por gasoducto, como Argelia, acelerar las renovables y ganar flexibilidad en el almacenamiento es la única vía para que Europa deje de depender de conflictos lejanos para su seguridad energética.
Sigue leyendo
- regulacion-climaticaEl exceso de oferta de GNL se aplaza, no se cancela: la nueva capacidad podría reequilibrar el mercado a la baja
- regulacion-climaticaEEUU retira trabas a las centrales de gas: la derogación no elimina el cuello de botella de turbinas y red
- regulacion-climaticaAlemania mantiene intactas 66.000 millones en subvenciones climáticamente dañinas y añade 11.000 millones más en 2026
- regulacion-climaticaLa energía, principal baza de Canadá para su asociación con la UE, pero la infraestructura sigue siendo el cuello de botella