El exceso de oferta de GNL se aplaza, no se cancela: la nueva capacidad podría reequilibrar el mercado a la baja
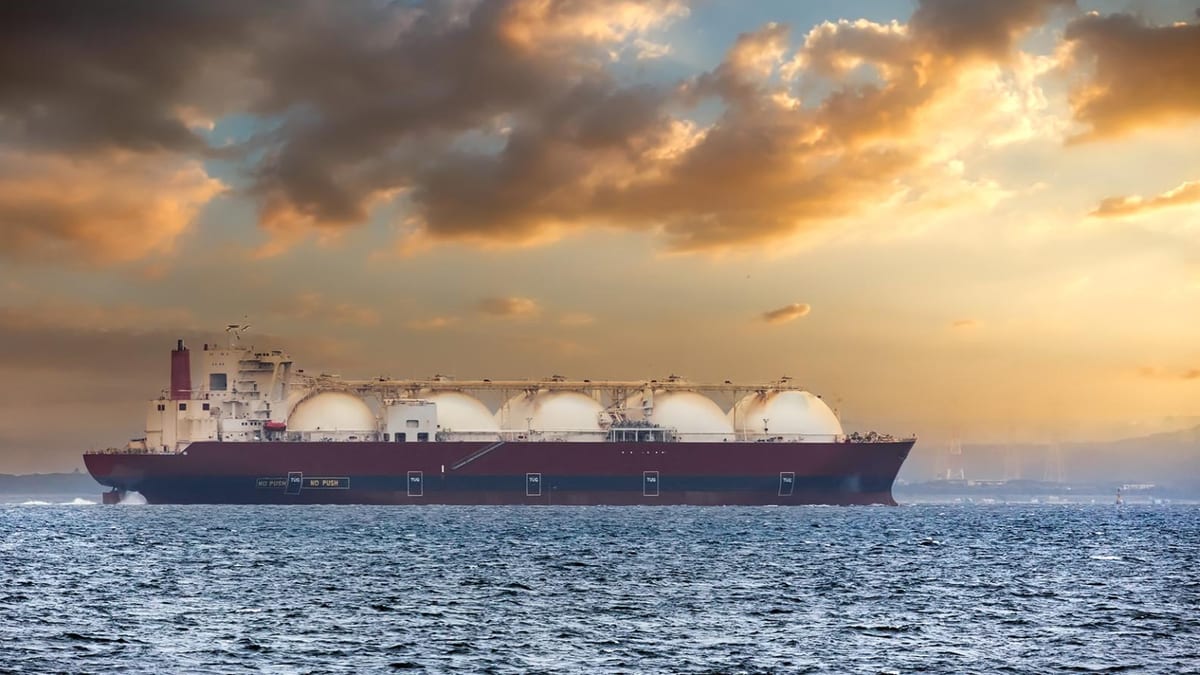
El exceso de oferta de gas natural licuado (GNL) no ha desaparecido, sino que se ha pospuesto debido al conflicto en Oriente Medio. Así lo advierte el Institute for Energy Economics and Financial Analysis (IEEFA), que señala que la nueva capacidad de producción en desarrollo podría reequilibrar el mercado a la baja cuando se recupere el suministro del Golfo.
El conflicto altera el calendario, no la tendencia estructural
El mercado mundial del GNL continúa encaminándose hacia un escenario de sobreoferta, aunque el conflicto en el estrecho de Ormuz ha retrasado su llegada. Antes de la guerra, los analistas esperaban que una gran ola de nueva capacidad comenzara a presionar los precios en 2026. Sin embargo, las interrupciones del suministro a través de una vía que canaliza cerca de una quinta parte del comercio mundial de GNL, principalmente desde Catar y Emiratos Árabes Unidos, han provocado un nuevo shock energético que altera ese calendario.
Según el análisis del IEEFA, el exceso de oferta no ha desaparecido: simplemente se ha aplazado. La AIE calcula que el conflicto podría retirar del mercado unos 140.000 millones de metros cúbicos de GNL entre 2026 y 2030, equivalente aproximadamente al 15% de toda la nueva oferta mundial prevista para ese periodo. Aun así, otros productores están compensando parcialmente la interrupción. La producción adicional de Norteamérica, África y Australia podría aportar cerca de 50 bcm de GNL en 2026, manteniendo relativamente estable la oferta mundial pese a las dificultades en el Golfo.
La demanda asiática y europea se debilita
Los precios elevados están transformando las decisiones de consumo en Asia, donde la demanda de GNL se ha mantenido prácticamente estancada desde 2021 y cayó alrededor de un 5% en 2025. En países como China, India, Japón, Tailandia y Pakistán se han reducido o moderado las compras por factores como los precios elevados, una mayor producción energética nacional, el desarrollo de las renovables, unas condiciones meteorológicas favorables y problemas de infraestructura.
En China, las importaciones acumuladas de GNL en julio se situaban en su nivel más bajo desde 2019. Corea del Sur ha acelerado sus planes para alcanzar 100 GW de capacidad renovable en 2030, mientras Tailandia pretende reducir su dependencia del gas y aumentar el peso de las renovables. En Pakistán, el rápido crecimiento de la energía solar residencial ha reducido parcialmente la necesidad de GNL. El IEEFA estima que, sumando posibles reinicios de centrales nucleares y una aceleración de las renovables, podrían desaparecer 16 millones de toneladas anuales de demanda de GNL a largo plazo.
En Europa, el IEEFA calcula que las renovables, las bombas de calor y la eficiencia energética podrían reducir alrededor de un 25% la demanda europea de gas para 2030, si se cumplen los objetivos actuales. La demanda de GNL en Asia apunta a un segundo año consecutivo de descenso por los efectos del conflicto en Oriente Medio en los flujos regionales.
La nueva oferta impulsa la sobrecapacidad futura
Paradójicamente, el conflicto también está impulsando nuevas inversiones en GNL. Los compradores buscan diversificar sus fuentes de suministro y reducir su exposición al Golfo Pérsico. Según la AIE, entre 2025 y 2030 está previsto que entren en funcionamiento unos 345 bcm anuales de nueva capacidad de exportación. Estados Unidos ha aprobado desde el inicio del conflicto tres grandes proyectos adicionales de GNL, mientras Canadá busca aumentar sus exportaciones hacia Asia.
El riesgo, advierte el IEEFA, es que algunos de estos proyectos comiencen a producir cuando el suministro del Golfo ya se haya recuperado. En ese escenario, el mercado podría encontrarse con más producción, menor crecimiento de la demanda y precios más bajos. La recuperación de los suministros del Golfo podría ser lenta y las reparaciones de infraestructuras podrían prolongarse durante años, lo que añade incertidumbre.
La principal conclusión del IEEFA es que los precios excepcionalmente altos de hoy no deben interpretarse como una garantía de rentabilidad futura para los nuevos proyectos de GNL. La llegada de una enorme cantidad de capacidad a partir de 2027 podría volver a transformar el mercado y generar una intensa competencia por los compradores.
Sigue leyendo
- regulacion-climaticaEEUU retira trabas a las centrales de gas: la derogación no elimina el cuello de botella de turbinas y red
- regulacion-climaticaAlemania mantiene intactas 66.000 millones en subvenciones climáticamente dañinas y añade 11.000 millones más en 2026
- regulacion-climaticaLa energía, principal baza de Canadá para su asociación con la UE, pero la infraestructura sigue siendo el cuello de botella
- regulacion-climaticaGreensand arranca en Dinamarca: la UE estrena el primer almacenamiento de CO₂ a gran escala