Europa encara el invierno con almacenes de gas al 68% y una exposición récord al GNL estadounidense
Europa afronta el invierno con los almacenamientos de gas en su nivel más bajo para estas fechas desde que hay registros, en 2011, según un análisis de IEEFA difundido este viernes. Las reservas comunitarias estaban al 68,04% de su capacidad el 12 de septiembre, frente al 80,12% de la misma fecha de 2025, una diferencia de 12,1 puntos porcentuales que deja al continente expuesto a una nueva escalada de precios si el frío aprieta o se confirman las interrupciones en rutas marítimas críticas como el estrecho de Ormuz.
Un invierno con menos colchón y más incertidumbre
El análisis de IEEFA, publicado por El Periódico de la Energía, señala que la UE llega a la temporada de calefacción con una combinación de precios elevados, conflictos que alteran el suministro y una fuerte competencia con los compradores asiáticos por los cargamentos de gas natural licuado (GNL). A ello se suma la incertidumbre sobre el impacto de El Niño en las temperaturas.
Los analistas destacan varios interrogantes: si se prolongarán las interrupciones del tránsito de GNL por Ormuz, si los compradores asiáticos superarán las ofertas europeas por el GNL estadounidense, si aumentará la volatilidad de los precios, si los almacenamientos seguirán críticamente bajos, si el invierno será excepcionalmente frío, si se interrumpirá el suministro desde Noruega u otros grandes productores y si otras rutas marítimas estratégicas sufrirán bloqueos.
Según la investigación, solo algunas de estas circunstancias tendrían que materializarse para que los compradores se vean obligados a pagar una prima elevada por garantizar la seguridad de suministro, encareciendo las facturas de gas y electricidad. El informe subraya que cuando hogares y empresas no pueden asumir esos costes, se produce una destrucción involuntaria de la demanda, el fenómeno que las políticas de eficiencia energética y electrificación pretendían limitar.
La UE necesita un 13% más de GNL para llenar los almacenes
Los datos recopilados por IEEFA muestran que las inyecciones acumuladas entre el 1 de abril y el 30 de junio alcanzaron 236 TWh, muy por debajo de la media de la última década (264 TWh) y de los 280 TWh registrados en el mismo periodo de 2025. La firma de análisis Montel considera inalcanzable el objetivo del 90% de almacenamiento fijado para el 1 de noviembre.
Las importaciones de GNL de la UE comenzaron el año por encima de los niveles de 2025, pero descendieron de forma constante entre abril y julio, antes de repuntar en agosto. Los volúmenes totales de gas importados entre enero y agosto se mantuvieron prácticamente estables, en torno a 200.000 millones de metros cúbicos (bcm): el GNL cayó aproximadamente un 3,5% y el gas por gasoducto subió un 2,5%.
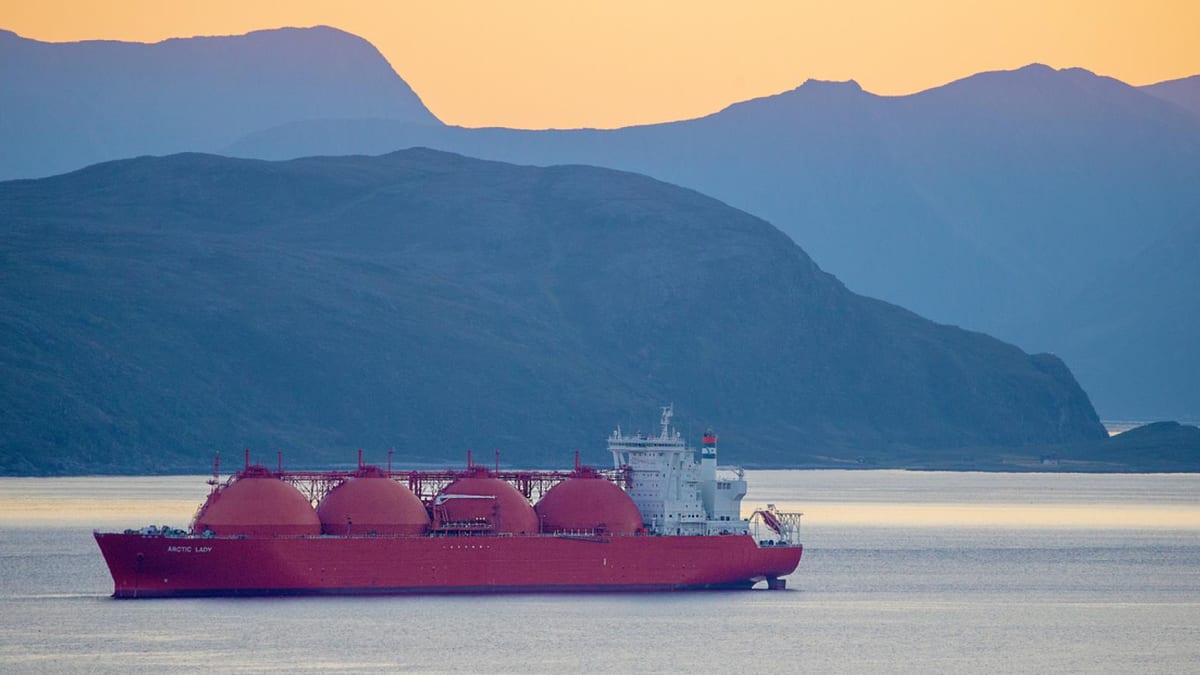
Europa necesitará importar un 13% más de GNL para cumplir el objetivo de almacenamiento, un reto que se complica por la entrada en vigor, el 1 de enero de 2027, de la prohibición total de las importaciones de GNL ruso, incluidos los contratos a largo plazo existentes. Rusia suministró alrededor del 19% de las importaciones comunitarias de GNL durante el primer semestre de 2026.
La dependencia estadounidense marca el nuevo equilibrio
El análisis subraya que Europa ha reducido su dependencia del gas ruso por gasoducto, pero la ha sustituido por una dependencia del mercado mundial de GNL al contado y del suministro estadounidense, lo que la expone a los cuellos de botella del transporte marítimo y a las guerras de ofertas internacionales. En lo que va de año, alrededor del 60% del GNL importado por la UE procede de Estados Unidos, proporción que alcanzó el 70% en agosto.
La guerra entre Irán y otros actores regionales y las interrupciones en Ormuz han reducido las importaciones de GNL catarí en 5.100 millones de metros cúbicos interanuales entre enero y agosto de 2026. Las importaciones de gasoducto procedentes de Turquía cayeron otros 700 millones. Para compensar, la UE aumentó las compras a varios proveedores: Noruega (+3.200 millones de m³), Estados Unidos (+1.800 millones), Rusia (+1.500 millones), Argelia (+1.100 millones), Reino Unido (+1.000 millones) y Nigeria (+500 millones).
La UE compró en agosto un 43% más de GNL que en julio, a medida que los países aumentaban sus reservas para el invierno. Sin embargo, los niveles de almacenamiento son muy inferiores a los de años anteriores porque los precios del gas durante el verano han sido superiores a los precios futuros para el invierno, lo que ha reducido los incentivos comerciales para inyectar gas.
La demanda, la única palanca bajo control europeo
El análisis de IEEFA destaca que la demanda de gas de la UE cayó un 17,7% entre 2021 y 2025, un colchón crucial frente a posibles problemas de suministro. Cada nuevo proyecto de renovables, almacenamiento con baterías y mejora de la red eléctrica contribuye a reducir la dependencia del gas, señala el informe.
Noruega, el mayor proveedor por gasoducto, está utilizando su infraestructura prácticamente a plena capacidad para abastecer al Reino Unido y a la Europa continental. El Reino Unido incrementó un 12% interanual sus exportaciones netas de gas por gasoducto hacia la UE entre enero y agosto de 2026.
Pese a las tensiones geopolíticas y las sanciones, algunas rutas rusas de gas por gasoducto han repuntado, y los compradores europeos recurren a volúmenes adicionales de exportadores como Argelia, Nigeria, Mauritania, la República Democrática del Congo y México. 'Nada de esto cambia el problema de fondo: Europa se apresura a conseguir cargamentos que quizá no logre obtener y a precios que no puede controlar', advierten los analistas.
La producción eólica y las temperaturas determinarán hasta qué punto se tensará el suministro este invierno y cuánto subirán los precios. La reducción de la demanda sigue siendo la principal palanca que Europa tiene bajo su control, concluye el informe.
Sigue leyendo
- regulacion-climaticaLa industria del Mar del Norte pide al Reino Unido acelerar el nuevo impuesto a las petroleras ante la dependencia energética
- regulacion-climaticaLos ecologistas exigen límites al consumo de agua y energía en el nuevo decreto de centros de datos
- regulacion-climaticaChristof Lessenich dirigirá ACER tras dos décadas en la política energética europea
- regulacion-climaticaSantander ve a España como el país 'más restrictivo' de Europa para centros de datos