KPMG avisa: la transición energética se fragmenta y las emisiones siguen creciendo pese al 'boom' de renovables
Las renovables crecen, pero ni la electrificación ni el almacenamiento van lo bastante rápido para doblegar unas emisiones que siguen al alza mientras la seguridad de suministro se convierte en el nuevo eje de un mapa energético global fragmentado y 'más complejo'. Así lo ve KPMG, que sitúa a España en una 'posición extremadamente favorable' pero llena de deberes pendientes.
Fin del modelo único: cada bloque hace su transición
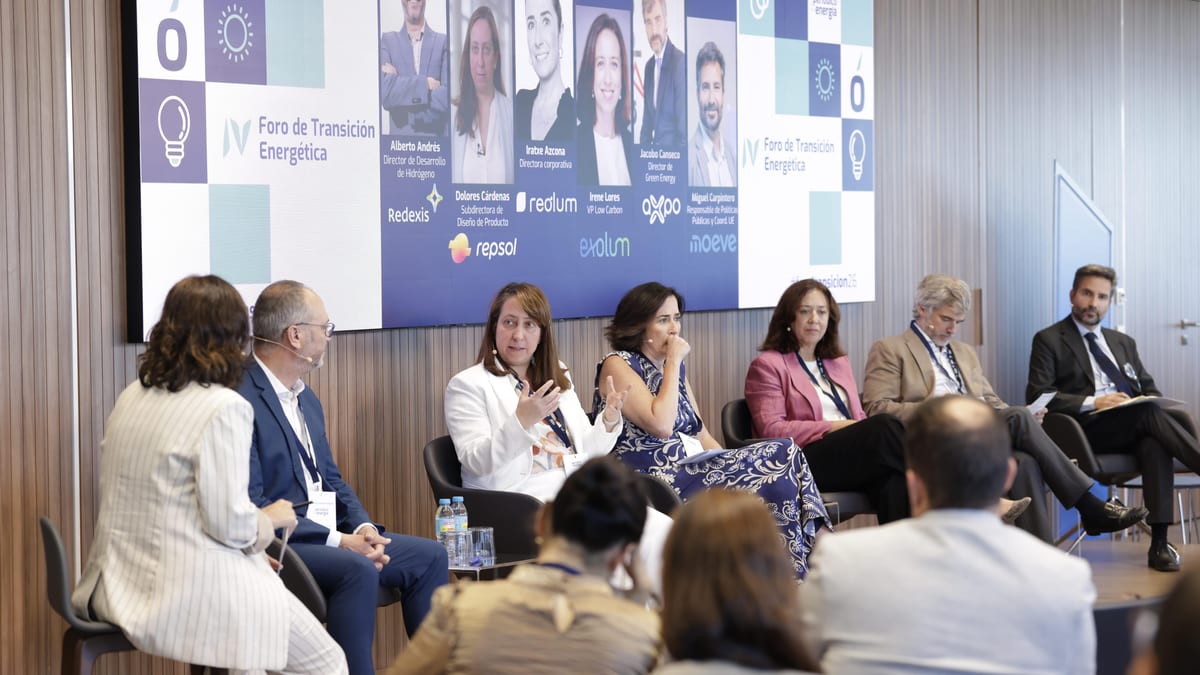
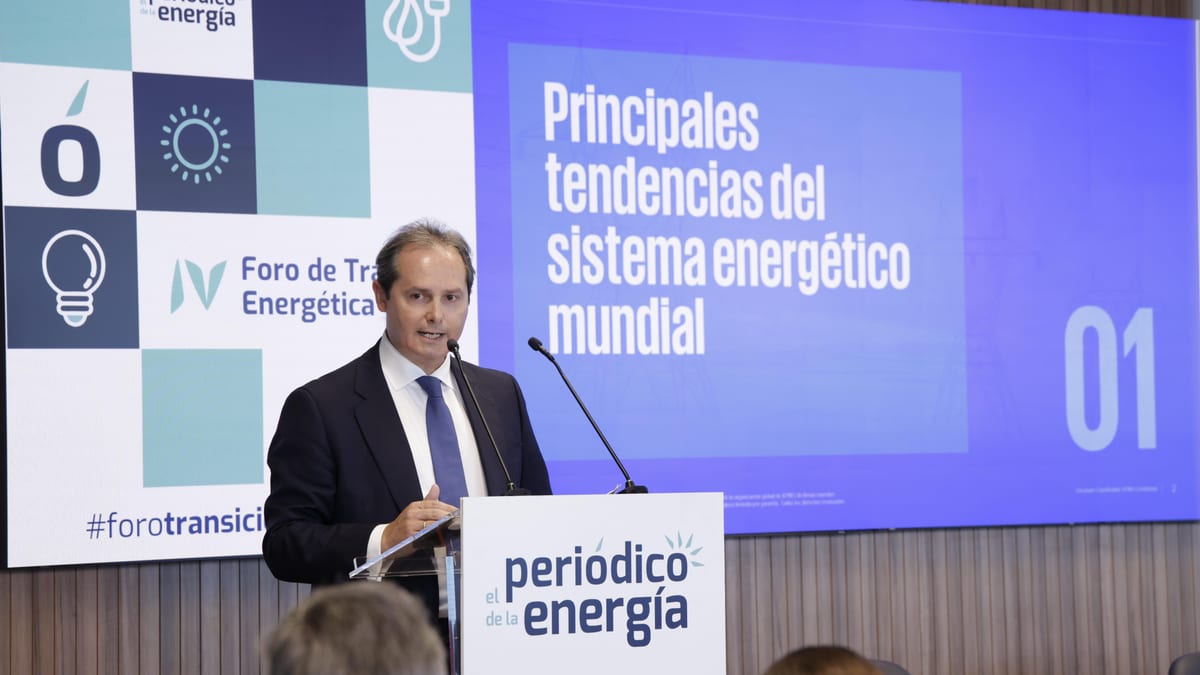
El directivo de KPMG en España, Eduardo González, presentó durante el IV Foro de Transición Energética el informe 'Divergent and disorderly: Mapping global energy trends in an increasingly volatile world', elaborado junto a Kearney y con datos del Statistical Review of World Energy. Su principal conclusión es que el "modelo único" de transición ha muerto: "ya no existe", resumió, citado por la publicación especializada.
Estados Unidos refuerza su competitividad con la abundancia de petróleo y gas; China lidera el despliegue renovable pero conserva el carbón como "garantía estratégica"; India compagina renovables y carbón ante su crecimiento de demanda; Europa sigue descarbonizándose pero dependiente de las importaciones; y Oriente Medio combina hidrocarburos con inversión renovable. Para el socio de KPMG, "estamos viendo múltiples transiciones energéticas que avanzan a distintas velocidades y con prioridades diferentes".
Ese escenario también reconfigura los flujos comerciales. Estados Unidos se ha consolidado como primer exportador mundial de GNL, y la Unión Europea ha sustituido parte del gas ruso por gas licuado procedente sobre todo del mercado estadounidense, con Catar y Australia como otros grandes exportadores y China, Japón y Corea del Sur entre los principales compradores asiáticos. "El abastecimiento es hoy más global, más flexible, pero también más complejo", advirtió.
La seguridad se impone al clima y las refinerías cambian de mapa
La segunda tendencia destacada por KPMG es el regreso de la seguridad energética al centro del debate: "La energía ha vuelto a ser un asunto de seguridad nacional", afirmó González, para quien "no existe transición energética posible sin seguridad de suministro". El clásico triángulo de sostenibilidad, competitividad y seguridad se reequilibra, y el 60% de los expertos consultados por Bureau Veritas sitúa ya la seguridad por delante de los objetivos climáticos, según recoge el propio informe.
En el terreno de los hidrocarburos, la reconfiguración geográfica también altera el equilibrio industrial. Las refinerías estadounidenses operaron al 97,8% de su capacidad en la semana del 4 de septiembre. Mientras, la capacidad de refino china se ha multiplicado por catorce desde 1975 (de 1,3 a 18,8 millones de barriles diarios) y la europea ha caído de 22,1 a 14,4 millones en el mismo periodo. Para KPMG, el reto europeo ya no es solo el crudo, sino "garantizar el suministro de productos refinados", desde el diésel hasta los asfaltos o las materias primas petroquímicas, en un contexto de cierre continuado de refinerías en el continente.
Sobre los minerales críticos, el directivo de KPMG recordó que "las dependencias no desaparecen, se transforman": litio, cobre, níquel, cobalto, grafito y tierras raras son el nuevo mapa de la vulnerabilidad energética, con un cuello de botella que no está solo en la extracción, sino "sobre todo en su refinado y en su procesamiento", donde la posición de China es dominante. Por eso, "la seguridad energética y la política industrial se están convirtiendo en dos dimensiones inseparables".
El desajuste español: muy lejos del PNIEC en todas las métricas
Pese al punto de partida "extremadamente favorable" que atribuyó a España, el propio gráfico de cumplimiento del PNIEC 2030 mostrado por González refleja la distancia que separa el objetivo de la realidad a cierre de 2025 y septiembre de 2026. Las renovables solo alcanzan el 26% del consumo de energía frente al 48% fijado; la eólica instalada es de 33,54 GW de los 62 GW previstos; la solar se queda en 56,46 GW de 76 GW; y el almacenamiento en baterías, con 3,6 GW, no llega al 16% de la meta de 22,5 GW.
El desfase es aún más acusado en tecnologías emergentes: los electrolizadores de hidrógeno rondan los 33 MW frente a los 12 GW comprometidos, y el parque de vehículos eléctricos se sitúa en 350.000 unidades, una fracción mínima de los 5,5 millones previstos. González aprovechó esos datos para plantear prioridades regulatorias concretas: maximizar el uso de las redes existentes en lugar de construir solo nuevas infraestructuras, "no basta con construir nuevas infraestructuras, debemos utilizar mucho mejor las que ya tenemos"; reforzar los criterios técnicos de conexión ante el crecimiento renovable; digitalizar los procedimientos administrativos, "que no puede estar operando con procedimientos diseñados para otra época"; impulsar el autoconsumo industrial para descongestionar la red y ordenar el crecimiento de los centros de datos.
La conclusión general del informe es que "el desafío ya no consiste solamente en generar electricidad, consiste en transportarla, en almacenarla y en gestionarla", con las redes como uno de los principales cuellos de botella globales. Según el estudio, una electrificación acelerada podría recortar en 400.000 millones de dólares la factura energética mundial y reducir en 18 millones de barriles diarios el consumo de petróleo. Pero mientras eso llega, "las emisiones globales continúan aumentando", porque la demanda mundial crece con más intensidad de la que logran compensar las fuentes limpias.
Sigue leyendo
- renovablesLa industria exige certidumbre regulatoria y contratos a largo plazo para despegar con el hidrógeno y los combustibles renovables
- renovablesEspaña afronta el reto de convertir su liderazgo renovable en ventaja industrial y ahorro en la factura
- renovablesEl primer sondeo de geotermia profunda de España supera los 3.000 metros en Tenerife
- renovablesLa energía térmica oceánica resurge con proyectos en India, Canarias y Taiwán