La fotovoltaica española entra en una crisis de valor: el precio capturado cae a 31,2 €/MWh y no cubre la deuda de los proyectos
La fotovoltaica española atraviesa una crisis de valor que no debe confundirse con una crisis de la tecnología. El precio capturado por la generación solar se sitúa en 31,2 €/MWh, por debajo de los 33 €/MWh necesarios para recuperar la deuda de los proyectos, mientras los vertidos de energía fotovoltaica podrían superar los 12.000 GWh en 2026, según el análisis de AleaSoft Energy Forecasting. Las dificultades financieras de determinadas plantas requieren respuestas adaptadas a cada caso, como revisar la financiación, renegociar contratos, incorporar almacenamiento u optimizar la comercialización, pero no deben extrapolarse al conjunto del sector.
Del crecimiento de capacidad a la creación de valor
Durante años, el objetivo central de la transición renovable fue aumentar la capacidad instalada. La fotovoltaica ha logrado sustituir una parte relevante de la generación con combustibles fósiles en las horas centrales del día y ha reducido los precios de la electricidad en esas franjas. Sin embargo, ese mismo éxito ha generado un nuevo problema: cuando miles de plantas producen simultáneamente, la elevada oferta presiona los precios a la baja y reduce los ingresos de los propios productores solares. A ello se suma el riesgo de vertidos y limitaciones de producción.
Estas circunstancias golpean con especial dureza a los proyectos cuyas decisiones de inversión y financiación se tomaron con expectativas de precios capturados superiores a los actuales. La situación no implica que la fotovoltaica haya dejado de ser competitiva. Según el informe de IRENA sobre costes de generación renovable de 2025, publicado en julio de 2026, el coste nivelado medio ponderado a nivel mundial de las nuevas instalaciones fotovoltaicas se situó en 44 $/MWh, prácticamente sin cambios respecto al año anterior. Lo que está cambiando no es tanto la competitividad de la tecnología como las condiciones del mercado en el que vende su producción.
La conclusión del análisis es que, a partir de ahora, además de producir electricidad, será necesario gestionar cuándo se produce, se almacena y se comercializa esa energía. La fotovoltaica entra así en una nueva etapa definida menos por el volumen de capacidad instalada y más por la capacidad de crear valor con cada megavatio hora generado.
El almacenamiento como respuesta: crecimiento récord en Europa
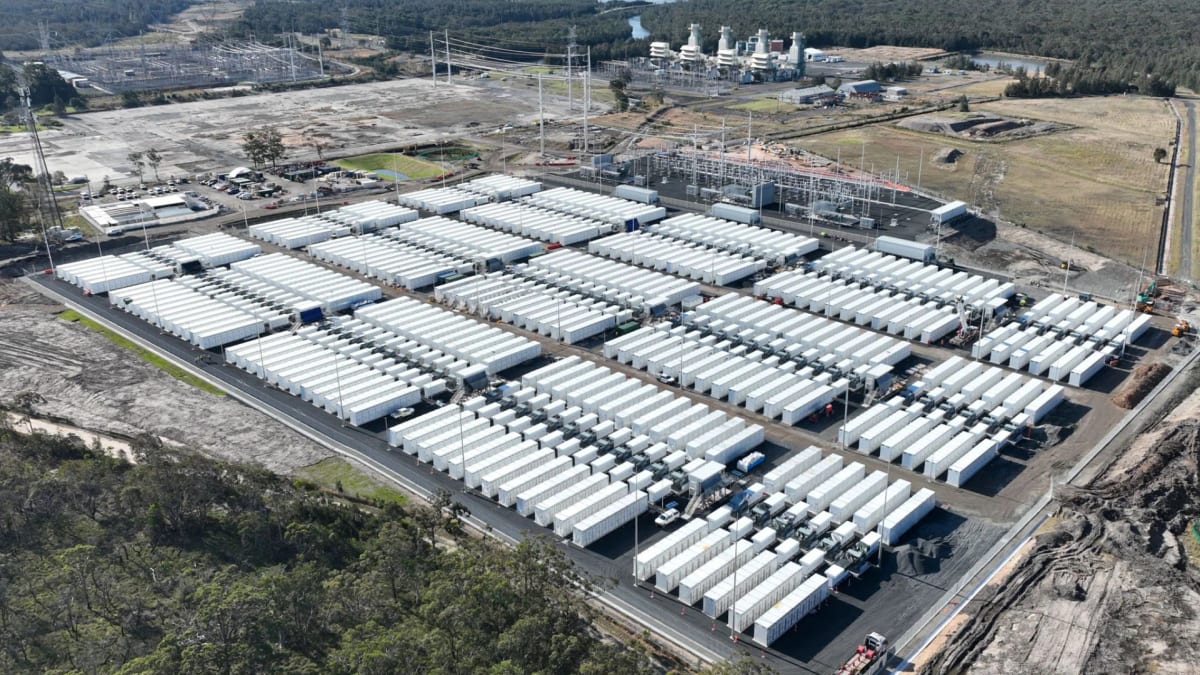
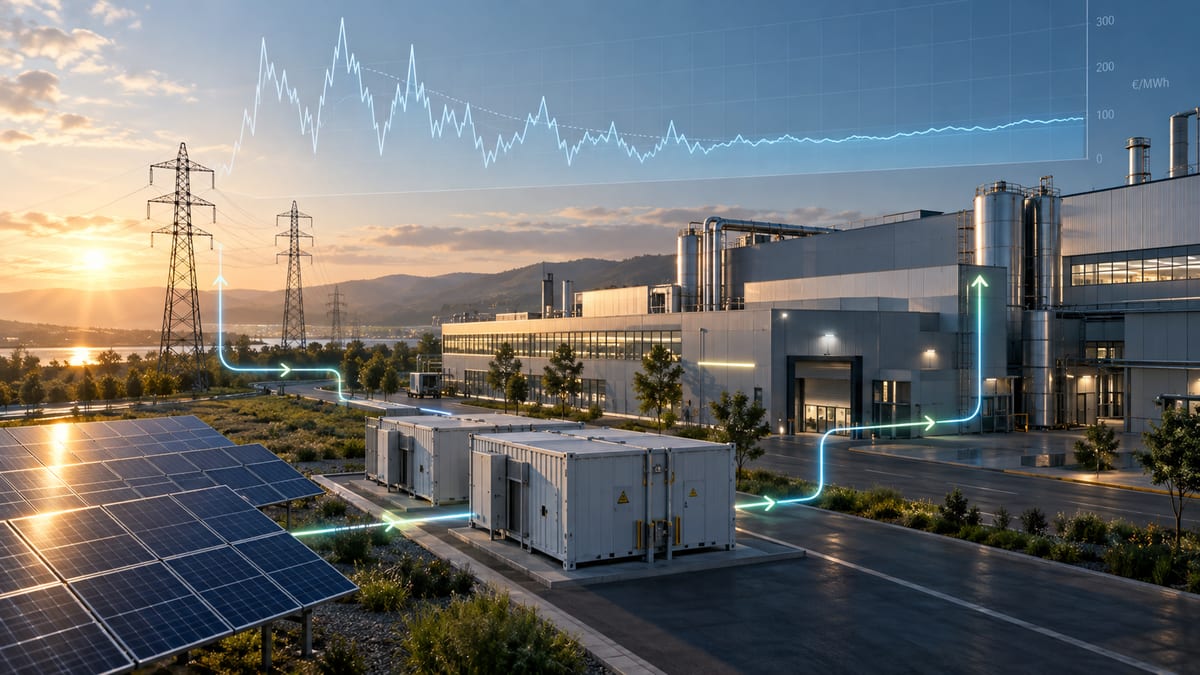
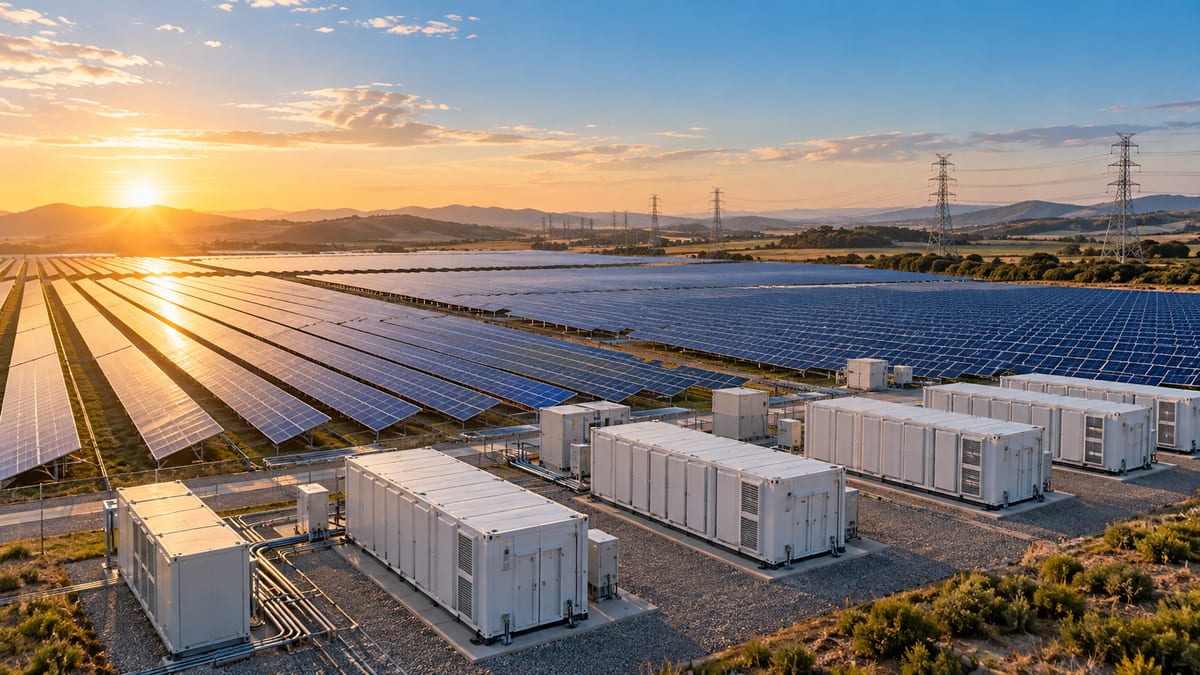
La hibridación de fotovoltaica y baterías se perfila como una de las principales respuestas a la crisis de valor. Esta combinación permite almacenar parte de la producción durante las horas de mayor generación solar y desplazar su venta a otros momentos del día, cuando la demanda y los precios pueden ser mayores. De este modo, las instalaciones pueden mejorar su precio capturado, reducir los vertidos y diversificar sus fuentes de ingresos. Las baterías pueden participar además en el mercado intradiario, en los servicios de ajuste y obtener ingresos a través de los mecanismos de capacidad.
No obstante, el análisis advierte de que incorporar una batería no garantiza por sí solo una mayor rentabilidad. El dimensionamiento, los costes de inversión, la evolución de los diferenciales de precios, las condiciones de acceso a los mercados y la estrategia de operación determinarán el valor real que aporta a cada proyecto. A medida que aumente la capacidad instalada de almacenamiento, también será necesario anticipar cómo cambiarán los precios y las oportunidades de arbitraje.
El contexto global acompaña esta transición. S&P Global Energy prevé que Europa instale más de 30 GW de sistemas de almacenamiento con baterías en 2026, casi el doble que en 2025, mientras el ritmo de nuevas instalaciones fotovoltaicas se modera. Este dato refuerza la idea de que el almacenamiento podría superar el crecimiento de la fotovoltaica este mismo año, según el análisis de AleaSoft presentado en su último webinar.
La electrificación y la nueva gestión de activos: el futuro de los proyectos
Más allá del almacenamiento, el análisis apunta a un cambio estructural que abre perspectivas de crecimiento para la fotovoltaica: el aumento del peso de la electricidad en el consumo final de energía. La electrificación del transporte, la industria y la climatización, junto con los centros de datos, el hidrógeno renovable y otros nuevos consumos, impulsará la demanda eléctrica durante las próximas décadas.
Los excedentes solares en determinadas horas no indican que se haya alcanzado un límite para la generación fotovoltaica. Reflejan, en buena medida, un desajuste entre los momentos de producción y de consumo. El reto consiste en desarrollar de manera coordinada la generación renovable, el almacenamiento, las redes eléctricas y los nuevos usos de la electricidad, con un papel destacado para la flexibilidad de la demanda. La industria, los centros de datos y otros grandes consumidores podrán adaptar sus perfiles de consumo, combinar autoconsumo con almacenamiento y participar en los mercados de flexibilidad.
Este cambio exige también una nueva forma de desarrollar, valorar, financiar y operar los proyectos renovables. Tradicionalmente, la principal variable para evaluar una inversión fotovoltaica era la producción esperada a lo largo de la vida útil de la instalación. Ahora pesa cada vez más el valor de esa producción en distintos escenarios de mercado: cuándo podrá venderse, qué parte conviene almacenar y cómo gestionar la exposición a los precios. Las decisiones de inversión y financiación necesitarán análisis que integren previsiones de precios capturados, diferenciales horarios, ingresos potenciales del almacenamiento en servicios de ajuste y mecanismos de capacidad, degradación de las baterías, contratos PPA e instrumentos de cobertura.
La fotovoltaica reúne características que la sitúan en buena posición para cubrir una parte relevante del crecimiento futuro de la demanda eléctrica. Es modular, escalable y relativamente rápida de instalar, puede desarrollarse tanto en autoconsumo como en grandes plantas conectadas a la red, y su bajo coste de generación se refuerza con la abundancia del recurso solar y su capacidad de combinarse con almacenamiento. La evolución tecnológica seguirá contribuyendo con mejoras en la eficiencia de módulos, inversores y herramientas de gestión. Su próxima etapa estará definida por la capacidad de combinar generación solar, almacenamiento, electrificación y una gestión más inteligente, para que cada megavatio hora producido aporte más valor al sistema, a los consumidores y a los propios proyectos.
Sigue leyendo
- renovablesLa batería más potente de Australia ya opera a plena capacidad para sostener la red ante el cierre del carbón
- renovablesEcoener dispara su ebitda un 53% y supera el gigavatio en activos tras duplicar su apuesta por Latinoamérica
- renovablesEspaña lidera los ingresos de baterías en Europa, pero la falta de contratos frena su financiación
- renovablesAlemania lleva al Bundestag la reforma de la conexión a la red y el nuevo EEG 2027