La UE afronta el invierno con las reservas de gas más bajas en nueve años y una creciente dependencia del GNL estadounidense
Europa llega al invierno con los almacenes de gas en su nivel más bajo en nueve años. Según el último informe de ACER, recogido por El Periódico de la Energía, las reservas de la UE se sitúan en el 75% de su capacidad, con Alemania, el mayor almacenista, en un 61% y España sin alcanzar el 80% pese a haber partido con ventaja en verano. El reabastecimiento ha costado hasta 27.000 millones de euros y la dependencia del GNL estadounidense, que ya cubre el 30% del suministro, se ha consolidado tras el cierre del estrecho de Ormuz y el declive del gas ruso.
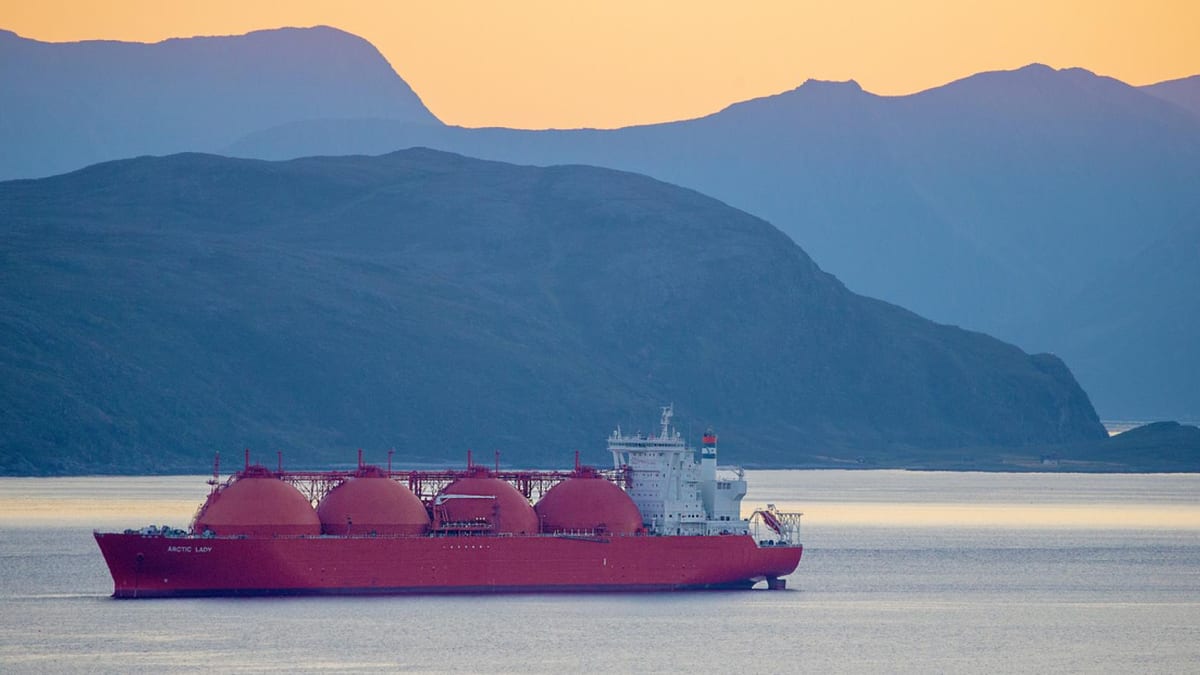
Un invierno con los depósitos bajo mínimos
Los datos de ACER, la Agencia para la Cooperación de los Reguladores de la Energía, dibujan un panorama adverso para el suministro de gas en la UE. Los almacenes subterráneos de gas se encuentran al 75% de su capacidad, el nivel más bajo de los últimos nueve años, cuando comienza la temporada de calefacción.
El informe, difundido por El Periódico de la Energía, señala que los almacenamientos subterráneos alcanzaron el 28% de su capacidad frente al 34% del año anterior. Alemania, que concentra las mayores reservas de la Unión, ha visto caer sus niveles hasta el 61%. España, que partió en una de las mejores posiciones al inicio del verano, no ha logrado alcanzar el 80%, un objetivo que se había fijado para afrontar el invierno con cierta tranquilidad.
La reducción de la demanda de gas, un 20% inferior a la de la crisis de 2022, mitiga en parte el impacto de unos almacenes menos llenos, según el propio informe. Pero los expertos advierten de que la evolución dependerá en gran medida de la severidad del invierno y de la competencia global por los cargamentos de GNL.
Una factura de importación disparada por la competencia asiática
Europa ha pagado caro el esfuerzo de llenar sus depósitos. El coste máximo estimado para reabastecer los almacenes en 2026 alcanzó los 27.000 millones de euros, y el coste medio del gas inyectado fue el segundo más alto de la última década, según ACER.
La guerra por los cargamentos de GNL con los mercados asiáticos ha encarecido la factura. Los precios al contado en los centros de distribución de la UE se situaron cerca de los 90 €/MWh a mediados de octubre de 2026, y en la última semana ya se han superado los 100 €/MWh.
El conflicto en Oriente Medio ha contribuido a este aumento. Según ACER, ha elevado la factura de importación de gas de Europa en entre 18.000 y 33.000 millones de euros. Estos costes se distribuyen a lo largo de toda la cadena de valor, afectando a los consumidores domésticos e industriales y elevando los precios de la electricidad.
La interrupción de las exportaciones cataríes a través del estrecho de Ormuz ha obligado a Europa a buscar proveedores alternativos, principalmente Estados Unidos.
Estados Unidos, el proveedor de referencia tras Ormuz
La dependencia de la UE del GNL estadounidense no ha dejado de crecer. Según los datos de ACER, el GNL procedente de Estados Unidos representa ya alrededor del 30% del suministro total de gas de la UE, mientras que el gas ruso se queda en el 11%.
Las importaciones rusas de GNL son un 2% inferiores a las del verano de 2025, y las importaciones por gasoducto han caído un 3%. Las importaciones totales de GNL de la UE han disminuido un 14%, lo que refleja la complejidad del mercado.
Durante el verano de 2026, no llegaron a la UE volúmenes significativos de GNL qatarí que normalmente sí lo hacían. Esto ha provocado que las regasificadoras españolas hayan trabajado solo a una cuarta parte de su capacidad, uno de los niveles más bajos de la Unión.
De cara al futuro, las importaciones adicionales de GNL provendrán principalmente de Estados Unidos, debido a la reducción del suministro catarí y al cese gradual de las operaciones de GNL ruso a partir de enero de 2027. La UE y Asia continuarán compitiendo por cargamentos flexibles en el mercado spot durante la temporada de calefacción, lo que podría aumentar la presión sobre los precios y la volatilidad.
Sigue leyendo
- electricidadLa bomba de calor necesita conectividad inteligente para rentabilizar el ahorro, según Airzone
- electricidadRed Eléctrica habilita 15 GW de renovables para el control de tensión y reduce un 53% el coste de la operación reforzada
- electricidadEl coste de la operación reforzada cae un 53% en nueve meses, pero la CNMC alerta de que las restricciones técnicas siguen siendo caras
- electricidadFortum cubre 2028 a 42 euros/MWh y decepciona a los analistas que esperaban el efecto Google