Los precios eléctricos europeos ceden en la tercera semana de septiembre tras un arranque con máximos que no se veían desde 2022
Los precios medios semanales de la electricidad bajaron en casi todos los grandes mercados europeos durante la tercera semana de septiembre, después de que el lunes se alcanzaran máximos diarios que en varios países no se veían desde diciembre de 2022. La subida de la producción eólica y el descenso de la demanda en algunos mercados favorecieron la corrección, aunque los precios siguieron por encima de 130 €/MWh en la mayoría de los países y el mercado italiano, que subió, promedió 215,82 €/MWh.
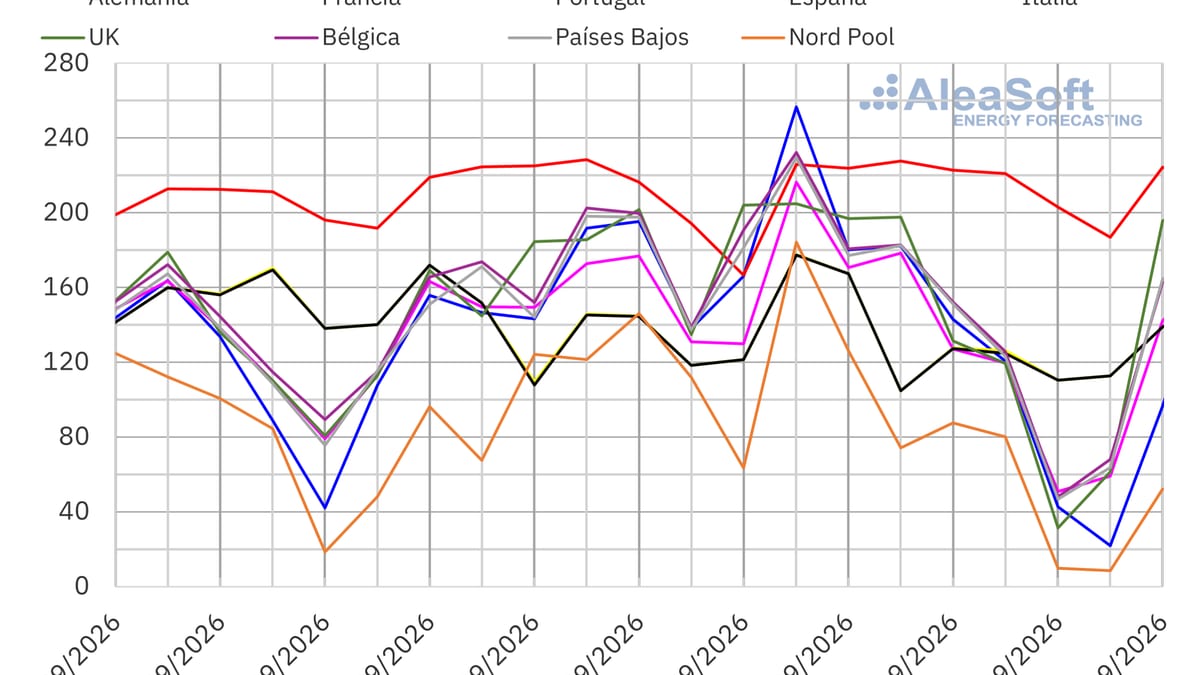
Una semana con dos caras: picos iniciales y caída final
La semana del 14 de septiembre comenzó con precios diarios que superaron los 200 €/MWh en Alemania, Francia, Italia, Reino Unido, Bélgica y los Países Bajos. El lunes 14, el mercado alemán marcó 256,55 €/MWh, el precio más alto de la semana entre los mercados analizados por AleaSoft Energy Forecasting, mientras que Bélgica y los Países Bajos superaron los 229 €/MWh.
Ese mismo día, los mercados francés, portugués, español y nórdico alcanzaron sus promedios diarios más elevados desde diciembre de 2022. Los mercados alemán y neerlandés, por su parte, registraron sus mayores precios desde diciembre de 2024, y el británico, desde enero de 2025. Italia mantuvo precios por encima de 200 €/MWh de lunes a sábado.
La tendencia se invirtió a partir del 19 de septiembre. Ese día, el mercado británico cayó hasta 31,24 €/MWh y el nórdico a 9,71 €/MWh. El domingo 20, el alemán bajó a 21,75 €/MWh y el nórdico a 8,59 €/MWh, el precio más bajo de la semana entre los mercados analizados.
La eólica alivia los precios, salvo en Italia
La producción eólica aumentó en la mayoría de los principales mercados europeos durante la tercera semana. Portugal registró el mayor incremento, del 49%, seguido de Alemania, con un 43% tras el descenso de la semana anterior. En Francia, la producción creció un 10% y puso fin a dos semanas consecutivas de caídas, mientras que España subió un 7,4%, encadenando su segunda semana de aumentos.
Italia fue la excepción: la producción eólica cayó un 16% tras el repunte de la semana previa. Ese descenso, junto con los elevados precios del gas y de los derechos de emisión de CO2, contribuyó a que el mercado italiano fuera el único que subió su promedio semanal, un 2,5%.
La demanda, por su parte, descendió en Italia, España, Gran Bretaña y Francia. Italia registró la mayor caída, del 7,3%, seguida de España y Gran Bretaña, con un 4,0% en ambos casos. En Francia, la demanda bajó un 1,0%. En cambio, subió en Bélgica (1,5%), Alemania (1,4%) y Portugal (1,0%). Las temperaturas medias descendieron en Italia, España, Portugal, Alemania y Francia, lo que apunta a un menor uso de la refrigeración.
El gas y el CO2, por las nubes: TTF en máximos desde finales de 2022
El gas TTF, referencia en Europa, marcó el lunes 14 de septiembre un cierre de 82,57 €/MWh, el más alto desde el 30 de diciembre de 2022. A lo largo de la semana bajó hasta 76,35 €/MWh el jueves, pero el viernes cerró en 79,52 €/MWh, el mismo nivel que el viernes anterior.
La guerra entre Estados Unidos e Irán siguió limitando el suministro de gas natural licuado desde el Golfo Pérsico, y la fuerte demanda asiática intensificó la competencia por los cargamentos. Las reservas de gas de la Unión Europea se situaron en torno al 68% a mediados de septiembre, muy por debajo de la media de los últimos cinco años, del 84%. La finalización de una huelga en la terminal de GNL de Dunkerque, en Francia, contribuyó al mínimo semanal del jueves.
El Brent también se mantuvo por encima de 100 $/bbl durante toda la semana. El martes 15 cerró en 108,75 $/bbl, su nivel más alto desde el 20 de mayo, impulsado por los ataques con drones que dañaron el oleoducto Este-Oeste de Arabia Saudí y por las restricciones al tránsito por el estrecho de Ormuz. El viernes cayó a 103,87 $/bbl tras el anuncio saudí de canalizar más crudo por Omán.
Los derechos de emisión de CO2, por su parte, cerraron el lunes en 87,99 €/t, su nivel más alto desde el 28 de enero, para bajar después a 84,76 €/t el miércoles. El viernes volvieron a superar los 86 €/t, con un cierre de 86,89 €/t, un 1,6% más que el viernes anterior.
Previsiones para la cuarta semana: más presión alcista
AleaSoft Energy Forecasting prevé que los precios suban en la mayoría de los mercados eléctricos europeos durante la semana del 21 de septiembre, favorecidos por el descenso previsto de la producción eólica en Alemania, Francia, Portugal y España. En Italia, donde la eólica aumentará, los precios bajarían.
La evolución del gas seguirá condicionando los precios eléctricos. Con unas reservas europeas al 68% y la guerra en el Golfo Pérsico limitando la oferta de GNL, el margen de mejora a corto plazo parece limitado.
En cuanto a la solar, la producción disminuyó la semana pasada en todos los grandes mercados, con caídas de hasta el 10% en Portugal, pero para la semana del 21 de septiembre se esperan aumentos en Alemania, España e Italia.
Sigue leyendo
- electricidadLa seguridad energética adelanta al clima como prioridad para el 60% de los expertos, según Bureau Veritas
- electricidadEl arbitraje y el mercado de capacidad marcarán los ingresos futuros de las baterías en España
- electricidadCeuta se prepara para estrenar el cable con la Península: el suministro diésel deja de ser el único recurso
- electricidadEl spread eléctrico en España alcanza máximos de 2026, pero las baterías solo capturan un 65% del techo teórico