La eólica marina británica choca con la red: sin conexiones ágiles, el despliegue no se ejecuta
La expansión de la eólica marina en el Reino Unido no depende ya de fijar ambiciones, sino de ejecutar proyectos. Según un informe de GlobalData, la capacidad eléctrica instalada del país casi se duplicará entre 2025 y 2035, con las renovables representando el 73% del parque de generación al final del periodo. El problema: la red es el principal cuello de botella y las reformas de mercado aún no garantizan que la cartera de proyectos se convierta en activos operativos.
Un parque que se duplica y una red que no sigue el ritmo
El informe de GlobalData, titulado "Tendencias y análisis del mercado eléctrico del Reino Unido por capacidad, generación, transmisión, distribución, regulaciones, actores clave y previsiones hasta 2035", prevé que la capacidad eléctrica instalada del país casi se duplique entre 2025 y 2035. Las renovables, lideradas por la eólica marina, la solar fotovoltaica y la eólica terrestre, supondrán el 73% del parque de generación al final de dicho periodo.
Sin embargo, Attaurrahman Ojindaram Saibasan, analista de energía de GlobalData, advierte de que la adjudicación de proyectos no garantiza por sí sola su ejecución. "Los promotores necesitan conexiones puntuales, capacidad en la cadena de suministro y un marco de mercado que refleje el valor cambiante de la energía según la ubicación y la hora del día", señala. La cartera incluye grandes desarrollos en el Mar del Norte y la ronda de licitaciones ScotWind, mientras que las subastas anuales de Contratos por Diferencia (CFD) siguen siendo la principal vía de comercialización para los proyectos renovables a gran escala.
En la última subasta récord, el Reino Unido adjudicó más de 8 GW de nueva capacidad eólica marina, con un precio para la eólica flotante en torno a las 216 libras por MWh. Ese volumen evidencia la magnitud de lo que está en cola, pero también la presión sobre un sistema de conexión que ya sufre saturación.
La red, principal cuello de botella: tiempos de espera y líneas de transmisión
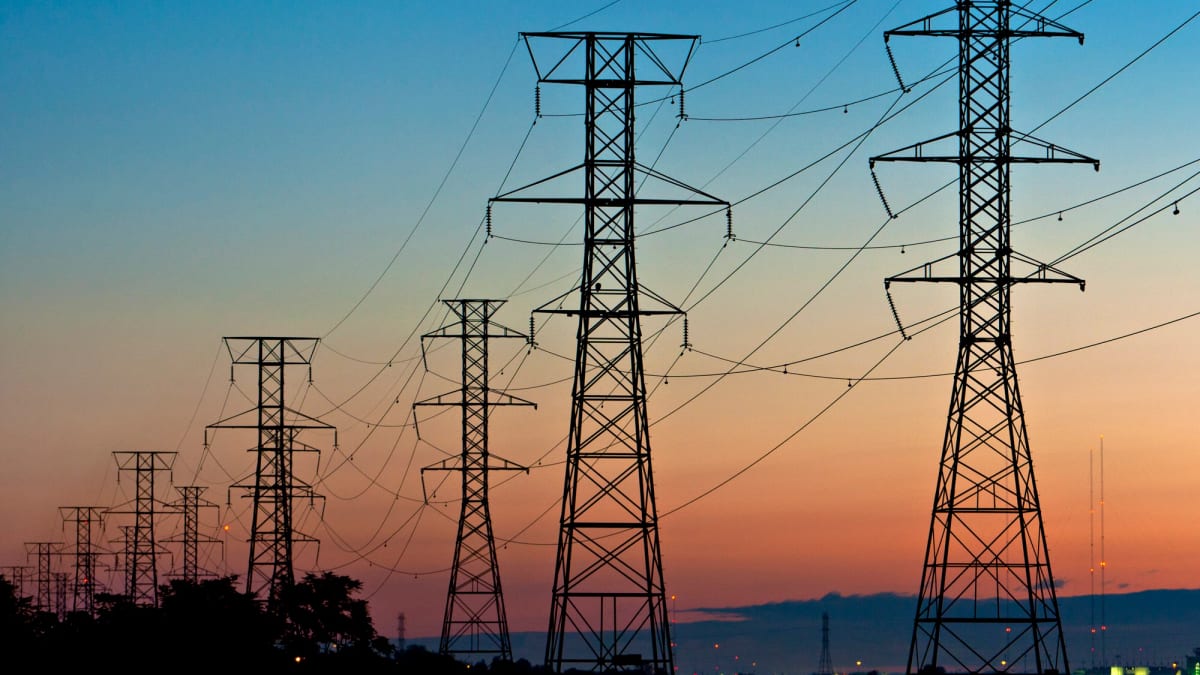
GlobalData identifica la red eléctrica como el principal cuello de botella del despliegue renovable en el Reino Unido. Gran parte de los proyectos en cola buscan acceso a unas redes que ya sufren saturación en los tiempos de espera para conectarse. Además, la nueva generación marina requerirá ampliar las líneas de transmisión desde los puntos de conexión costeros hasta los centros de consumo.
El Operador Nacional del Sistema Energético (NESO), los propietarios de las redes de transmisión y el regulador Ofgem avanzan ya en reformas destinadas a acelerar la inversión estratégica en la red y optimizar el proceso de conexión. Saibasan subraya que el Reino Unido cuenta con una base sólida —un mecanismo de CFD maduro, abundantes recursos eólicos marinos, una extensa interconexión y un mercado minorista competitivo—, pero que la próxima fase exige una red más proactiva. "La capacidad de transmisión y distribución, el almacenamiento, la respuesta a la demanda y la flexibilidad digital deben desarrollarse a la par de la generación, y no después de ella", apunta.
Demanda al alza, nuclear de sustitución y el papel de las interconexiones
La demanda de electricidad en el Reino Unido se recuperará y crecerá a medida que se electrifiquen el transporte, la calefacción y los procesos industriales. Las renovables generarán aproximadamente dos tercios de la producción bruta de electricidad para 2035, mientras que las centrales de gas seguirán aportando flexibilidad para equilibrar el sistema y la energía nuclear contribuirá con generación firme y baja en carbono.
La desconexión programada de las centrales nucleares más antiguas antes de que entren en funcionamiento los nuevos proyectos hace que los plazos de las inversiones de sustitución sean críticos para la seguridad del suministro. Hasta finales de la década, se espera que la inversión se concentre en eólica marina y nuclear, junto con solar fotovoltaica, eólica terrestre, infraestructuras de red y activos de flexibilidad. Los CFD garantizan ingresos a largo plazo para la generación renovable, mientras que el modelo de Base de Activos Regulados (RAB) está diseñado para facilitar la financiación de los nuevos proyectos nucleares.
El Reino Unido se mantiene como uno de los mercados eléctricos más interconectados de Europa, con enlaces operativos con Francia, Países Bajos, Bélgica, Noruega, Dinamarca e Irlanda. Estas interconexiones respaldan la seguridad del suministro y ayudan a equilibrar la producción renovable entre mercados, aunque también aumentan la necesidad de acuerdos de mercado coordinados e infraestructuras transfronterizas resilientes.
REMA, la reforma que decidirá el atractivo inversor
La Revisión de los Acuerdos del Mercado Eléctrico (REMA) será determinante para definir cómo gestionarán los inversores las limitaciones de ubicación y los periodos de alta producción renovable. GlobalData considera que el reto del Reino Unido "ya no es fijar ambiciones de energía limpia, sino transformar una cartera de desarrollo masiva en activos operativos".
Saibasan concluye que el éxito dependerá de sincronizar el despliegue renovable con la expansión de la red, la capacidad flexible y reformas que sostengan el atractivo inversor de la generación baja en carbono. La lección para otros mercados con alta penetración renovable es directa: sin conexiones puntuales y un marco de mercado que refleje el valor de la energía por ubicación y hora, la cartera de proyectos se queda en papel.
Sigue leyendo
- renovablesGlobalData prevé que las renovables superen al carbón en capacidad instalada en Sudáfrica para 2035
- renovablesLas baterías abren una nueva vía para financiar la fotovoltaica: los bancos ya analizan la hibridación
- renovablesMOL Group conecta a la red gasista húngara su primera planta de biometano en Szarvas
- renovablesUn estudio alemán propone unir el mercado eléctrico del norte de Alemania y Dinamarca para abaratar el hidrógeno verde